2026年少儿重疾险怎么读条款?达尔文宝贝计划15号七个问题的答案
卫生部《中国出生缺陷防治报告》估算,我国出生缺陷总发生率约为 5.6%,每年新增约 90 万例。
先天问题有个特点:很多在婴儿期查不出来,要到成长过程中才逐渐显现。而多数重疾险把"遗传性疾病、先天性畸形、变形或染色体异常"列进责任免除——买了,不等于能赔。
本文以达尔文宝贝计划15号为样本,把七个最常被问的问题逐条对到条款原文。保费按 0 周岁、50 万保额、仅必选责任、年交计算。
一、先说结论:七个问题里,只有两个能拉开差距
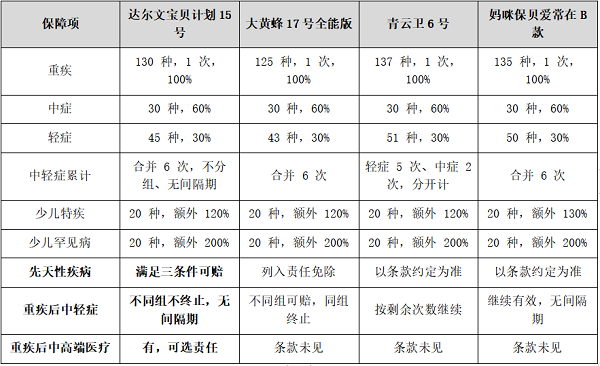
- 前五个问题差别不大:重疾 100%、中症 60%、轻症 30%,都赔 1 次,特疾额外 120%、罕见病额外 200% 是通行配置。
- 真正拉开差距的是两个:重疾赔完之后还有没有医疗责任、先天病赔不赔。
- 这两项达尔文宝贝计划15号都写进条款:可选的重疾后中高端医疗,加先天病满 3 周岁后可赔。
二、为什么从条款入手:决定赔不赔的,是那几行字
多数介绍文章讲的是产品亮点,很少讲条款里的限制。但理赔时真正起作用的,就是那几行限制。
比如等待期。这份合同的等待期是 180 天,等待期内因非意外原因确诊重疾,不赔,只退还已交保费——这一点不写在宣传页上,但直接影响第一次理赔。
所以本文的写法是:每问一句,就回到条款找对应那句。下面七个问题,都能在条款里找到出处。
三、Q1 确诊重疾能赔多少?——130 种,赔 1 次,按 100% 给付
条款里的名称是"首次重度疾病保险金":覆盖 130 种重度疾病,赔付 1 次,按基本保险金额的 100% 给付。
50 万保额,就是 50 万。
在此基础上,还有三项自带责任可以叠加,都不用额外加费:
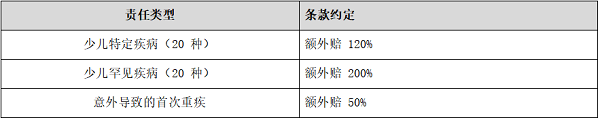
这里有一处最常见的误读:"额外赔 120%"不是"总共赔 120%",而是在重疾保险金之外再给一份。
50 万保额确诊白血病(属少儿特定疾病):重疾赔 50 万,特疾再赔 60 万,两份叠加,合计 110 万。
还有一处细节:这项责任确诊当年即按 120% 赔付,不折减、不提额。
四、Q2 中症轻症能赔几次?——合并 6 次,不分组、无间隔期
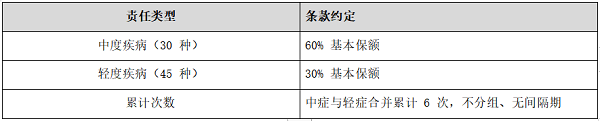
"不分组"指不按病种分档限制,"无间隔期"指两次理赔之间不需等待。
另有一处容易漏看的约定,写在条款"特别注意事项"里、不在主责任列表中:首次重疾赔付之后,不同组的中症、轻症责任不终止,没有间隔期,可持续赔付至累计满 6 次。
这一条决定了"赔完之后还管不管",比"能赔几次"更影响长期使用。
五、Q3 得过重疾之后还买得到医疗险吗?——买不到,这项可选责任补的就是这一段
孩子一旦有过重疾记录,常规医疗险、百万医疗险通常会拒保。等于最需要报销的时候,反而没有能报销的东西。
达尔文宝贝计划15号在这里放了一项可选责任:重度疾病后中高端医疗保险金。需在投保时选择。
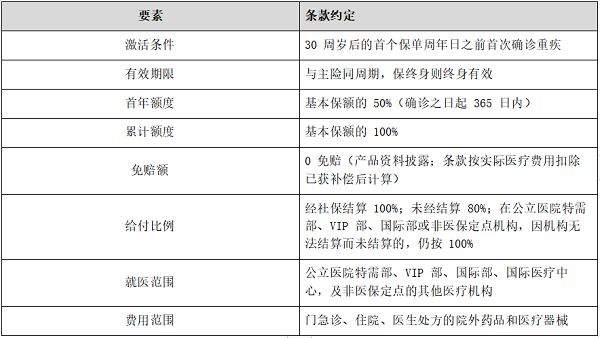
50 万保额算下来:确诊后第一年最高可报 25 万,整个保障期累计最高 50 万,当年未用完的额度可结转至以后年度。
这一项管什么、不管什么:它覆盖确诊重疾之后的治疗费用,不覆盖日常门诊、感冒发烧,也不替代百万医疗险。健康时仍应配置百万医疗险;该责任补的是"已得过重疾、无法再投保医疗险"之后的那段空白。
六、Q4 先天性疾病赔不赔?——满足三个条件就赔
多数重疾险把遗传性与先天性疾病列入责任免除。达尔文宝贝计划15号的约定是:只要同时满足三个条件,相关责任就不受这一条限制。
1. 被保险人初次确诊重疾时已满 3 周岁;
2. 初次确诊导致该重疾的先天异常时已满 3 周岁;
3. 投保前不存在未如实告知的先天异常。
注意是"两个满 3 周岁",不是只看确诊重疾那一次。
另有两项少儿关爱金也写在条款里:60 周岁前因卵圆孔未闭导致重疾,在重疾保险金之外额外给付 30% 基本保额;18 周岁前因严重肥胖特定合并症接受减重代谢手术、或因严重继发性脊柱侧弯接受矫正手术,各给付 30% 基本保额。
七、Q5 一年要花多少钱?——保终身 3026.5 元起
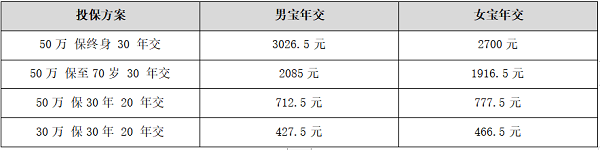
产品支持保 30 年、保至 70 周岁、保终身三种保障期;交费期可选趸交、10 年、20 年、30 年、35 年。
预算有限时,可先配置 30 万保额、保 30 年,年交 427.5 元;预算充足时,可直接配置 50 万保额保终身,年交 3026.5 元。
关于现金价值:保终身的方案带有现金价值。以 0 岁男宝、50 万保额、保终身 30 年交为例,30 年共交约 90795 元,到 45 岁时现金价值约 90888 元。
需要说明前提:该数字以未发生理赔为条件。一旦给付首次重疾保险金,现金价值会减少至 0。
八、Q6 什么情况下不赔?——九项免责,另加 180 天等待期
条款"责任免除"共列九项,主要包括:投保人对被保险人的故意杀害或伤害、被保险人故意犯罪或抗拒刑事强制措施、故意自伤或合同成立两年内自杀、吸毒、酒后驾驶或无证驾驶、战争暴乱、核爆炸核辐射、感染艾滋病病毒,以及遗传性疾病与先天性畸形(该项有前文所述例外)。
另有一条不在"责任免除"中、但同样导致不赔的情形:等待期。该合同等待期为 180 天,指保单生效后一段时间内保险公司不承担保险责任;等待期内因非意外原因确诊重疾,不承担保险责任,仅退还已交保费。因意外伤害导致的事故无等待期。
把边界说清楚不是劝退。了解不赔的情形,是判断一份保单实际覆盖范围的必要前提。
九、Q7 这份保单适合谁?——四类家庭
看重"确诊之后那几年"的家庭:重疾后中高端医疗是该产品的差异化责任,也是它区别于同类的地方。
担心先天病被免责的家庭:3 周岁后确诊仍可赔付,该条写在条款内。
希望特疾、罕见病赔付不打折的家庭:20 种少儿特疾额外 120%、20 种罕见病额外 200%,均自带。
预算有限、希望优先做足保额的普通工薪家庭:30 万保额保 30 年,年交 427.5 元起。
十、使用前提:三点先说清楚
第一,重疾后中高端医疗是该产品的可选责任,需额外付费,不是自带。
第二,保 30 年的方案,交费期只能选趸交、10 年、20 年,不能选 30 年交或 35 年交。
第三,重疾为赔付 1 次,若需要多次赔付,需在投保时选择相应的可选责任。
十一、常见问题
问:等待期内确诊轻症或中症,合同会终止吗?
答:不终止。按条款约定,该种疾病的相应责任终止,合同继续有效;但等待期内确诊重疾的,合同终止并退还已交保费。
问:现金价值在什么情况下会归零?
答:给付首次重疾保险金后,现金价值会减少至 0。所以现金价值的意义,是在未理赔的前提下衡量退保价值。
十二、说明
1. 出生缺陷数据:卫生部《中国出生缺陷防治报告》(2012年发布)估算,为公开发布的行业口径数据,距今时间较久,仅作背景参考。
2. 产品责任与费率:达尔文宝贝计划15号官方条款与费率表,口径为 0 周岁、标准体、50 万保额、仅必选基础责任、年交。本文未对费率做二次加工。
3. 本文为产品责任解读,不含评分与排名,判断基于所列条款与费率,读者可自行核对。
4. 具体保险责任、责任免除、核保规则、赔付条件及费率,以正式保险合同条款为准。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈