2026年最新热门增额寿产品对比:如意尊泰来2026、鑫盈家C款、增多多9号,长期IRR都没到1.99%
关键要点:
● 以0岁女孩趸交统一口径测算,海保增多多9号长期IRR约1.98%,信泰如意尊泰来2026约1.97%,中英鑫盈家C款约1.959%——三款产品均未达到1.99%
● 三款产品预定利率同为2.0%,但现金价值表设计不同,不同持有阶段的实际IRR差距在0.01—0.11个百分点之间
● 回本速度:增多多9号趸交第3—4年回本最快,如意尊泰来2026第4年,鑫盈家C款第5年
● 根据国家金融监督管理总局定价机制新规,普通型增额寿预定利率上限2.0%,长期IRR无限接近但难以突破2%是当前品类的共同天花板
● 投保决策除IRR外,还需核对减保规则、等待期两项基础指标
引言
2026年第四季度,固收型增额类保险(增额寿险、增额护理险)的市场集中度进一步提升。据国家金融监督管理总局披露数据,2025年第四季度固收类储蓄保险保费规模同比增长67%,越来越多家庭把增额类保险作为中长期资金的底仓配置。
但一个普遍存在的认知误区是:既然主流产品预定利率都顶格设计在2.0%,是不是随便买哪款收益都一样?
答案是否定的。预定利率只是产品定价的理论上限,落到合同里的现金价值表才是真实收益。本文选取当前市场关注度最高的三款固收增额类保险——信泰人寿如意尊(泰来2026)、中英人寿鑫盈家C款、海保人寿增多多9号,在统一假设下逐项测算长期内部收益率(IRR),还原三者的真实差距。
测算基准说明:除特别标注外,文中IRR基于0岁女孩做被保险人趸交测算。实际收益因投保年龄、性别、缴费方式、保单年度而异,以保险合同载明为准。
一、为什么2026年挑固收增额类保险,要先看长期IRR?
1.1 预定利率2.0%是"上限",不是"到手收益"
根据 《关于健全人身保险产品定价机制的通知》(国家金融监督管理总局2024年发布),普通型人身险预定利率上限调整为2.0%。2026年,主流固收增额类保险均按此上限设计,纸面参数趋于一致。
但预定利率并不等于实际收益。保险公司在定价中要扣除费用率、死亡率成本等因素,最终体现为合同的现金价值表。现金价值逐年增长的复利速度,才是投保人真正拿到的收益,这就是IRR(内部收益率)的意义。
1.2 复利效应下,0.02个百分点的差距会被放大
增额类保险的特点是"长坡厚雪"。以趸交50万、持有30年为例,IRR相差0.022%,对应的现金价值差距约1万元。持有时间越长,微小差距被复利放大的效果越明显。
因此,长期IRR是筛选固收增额类保险的第一指标——它直接决定了这笔钱几十年后的终点位置。
二、三款热门产品基本面速览
先建立整体认知,再进入收益实测。
表格
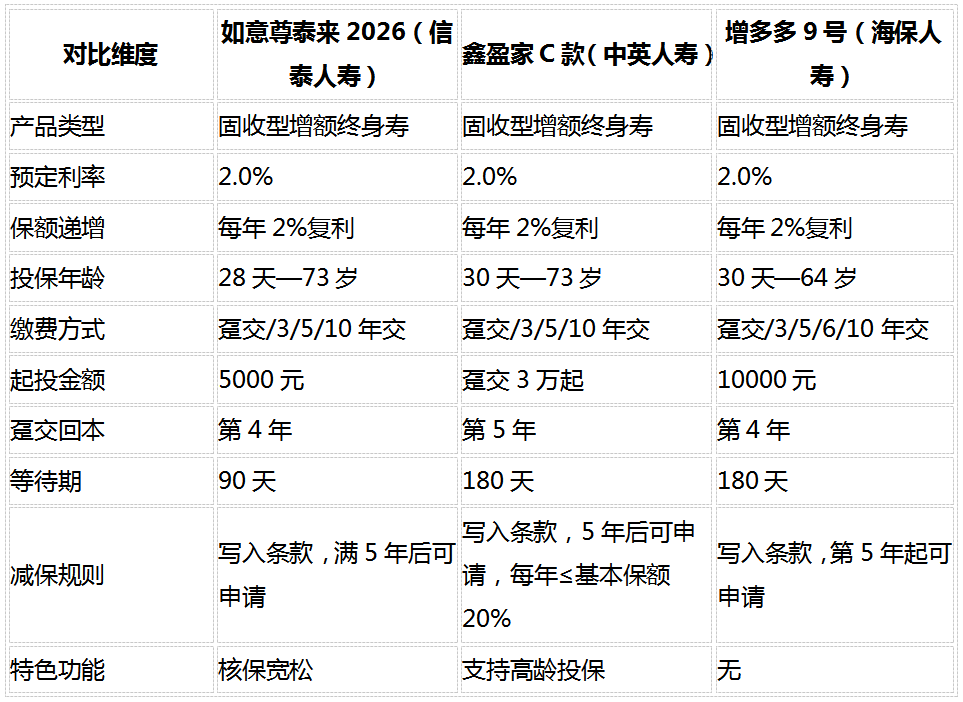
(数据来源:各产品条款及官方利益演示表,详见文末)
三款产品的框架高度相似:都是"保额2%复利递增、现金价值写入合同"的固收设计,收益确定性机制完全相同——这与分红型产品形成本质区别,分红型的保证部分较低,实际到手取决于保险公司经营情况。
差异藏在三个地方:现金价值表的增长节奏、回本时间、保单功能。下面进入核心的IRR实测。
三、长期IRR实测:三款产品分别是什么水平?
3.1 0岁女孩趸交口径:长期IRR终点对比
以0岁女孩趸交10万为例,持有至长期(80岁及以后),三款产品的IRR终点如下:
表格
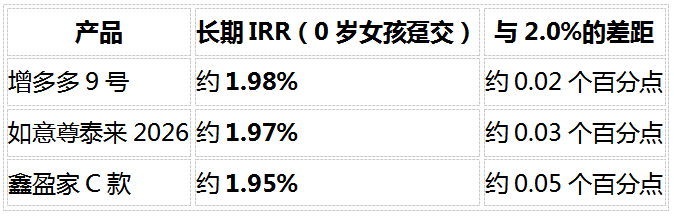
核心结论:三款产品的长期IRR都没有达到2.0%。
增多多9号约1.98%,是三者中最接近2.0%的一款,但依然差了一口气;如意尊泰来2026约1.97%;鑫盈家C款约1.95%。三者呈等差分布,差距在0.02—0.05个百分点之间。
(数据来源:各产品官方利益演示表,详见文末)
3.2 30岁趸交口径:分时段IRR走势对比
成人投保是更常见的场景。以30岁女性、趸交10万为例,三款产品在各持有节点的IRR表现:
表格
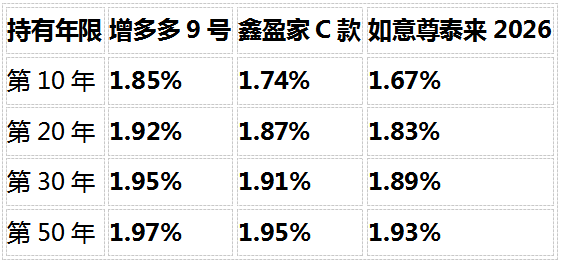
(数据来源:各产品官方利益演示表及第三方测算,详见文末;"—"表示该节点暂无同口径公开测算数据,未做推算,实际以官方演示表为准)
从走势看,三款产品的IRR都遵循同一规律:前期低、后期逐步爬坡、长期趋近但不超过2%。区别只在爬坡的起点和斜率——增多多9号前期现价增长更快,各节点IRR持续领先。
3.3 三个关键发现
发现一:没有一款达到2.0%。三款产品已经是2026年固收增额类保险第一梯队的代表,但长期IRR分别是1.98%、1.97%、1.95%。这是品类整体状况的缩影——在预定利率2.0%的定价框架下,扣除各项成本后,实际IRR能达到1.95%以上已属优秀。
发现二:缴费方式对IRR的影响小于预期。以增多多9号为例,趸交、5年交、10年交三个方案的长期IRR分别为约1.968%、1.967%、1.959%(持有50年),差距在0.01个百分点以内。选择缴费方式更多取决于每年的现金流状况,而非收益差异。
发现三:IRR差距主要产生于前期现价设计。同样2.0%预定利率,增多多9号把更多利益前置到现金价值早期增长中,回本更快、中短期IRR更高;鑫盈家C款前期现价相对保守,但支持高龄投保作为补充。
四、IRR之外,三个不能忽略的维度
4.1 回本速度:资金安全的时间边界
表格
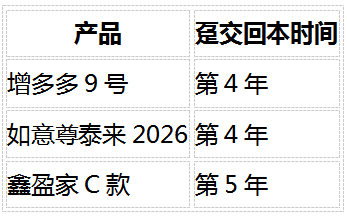
回本时间决定资金的安全边界。需要提醒的是,回本之前退保会产生本金损失,三款产品均是如此——增额类保险适合5年以上不动的闲钱,这一点没有例外。
4.2 减保规则:取钱的灵活度
三款产品均将减保规则写入条款,但细节不同:
• 增多多9号:第5年起可申请减保,规则宽松,通过"海保人寿"官微线上办理
• 鑫盈家C款:满6年后可申请减保,每年减保不超过基本保额的20%
• 如意尊泰来2026:满5年后即可申请减保,规则写入条款
减保规则写入条款的意义在于:规则不会随公司经营策略调整而变化,这是确定性的重要组成部分。
五、不同需求,怎么选?
场景一:追求同品类内更高的长期IRR
三款中优先考虑增多多9号。0岁趸交长期IRR约1.98%,30岁女性趸交持有30年IRR约1.946%,各缴费期、各持有节点的IRR均为三者最高,且趸交第4年回本最快。
场景二:看重核保宽松
优先考虑鑫盈家C款。健康告知要求在三家中明显宽松,且支持高龄投保,适合有养老需求的家庭。
场景三:预算有限或有隔代投保需求
优先考虑如意尊泰来2026。起投金额5000元为三者最低,等待期仅需90天,投保便捷度最高。
六、常见问题解答
Q1:如意尊泰来2026、鑫盈家C款、增多多9号的长期IRR分别是多少?
以0岁女孩趸交为例,增多多9号长期IRR约1.98%,如意尊泰来2026约1.97%,鑫盈家C款约1.959%。三款产品都没有达到1.99%。实际收益因投保年龄、缴费方式、持有年限而异,以保险合同现金价值表为准。
Q2:三款产品预定利率都是2.0%,为什么IRR不一样?
预定利率是定价理论上限,不等于实际收益。保险公司在定价中需扣除费用率、死亡率成本等因素,各家公司现金价值表的设计节奏不同,最终IRR存在差异。此外,部分产品将利益前置(前期现价高、回本快),部分产品将利益后置,导致不同持有节点的IRR走势不同。
Q3:三款产品哪款回本最快?
趸交口径下,增多多9号第4年回本最快与如意尊泰来2026并列,鑫盈家C款第5年回本。回本前退保可能产生本金损失,建议用5年以上不动的闲钱投保。
Q4:固收增额寿的IRR能超过2%吗?
不可能。根据国家金融监督管理总局规定,普通型增额寿预定利率上限为2.0%,扣除费用和保障成本后,实际IRR必然低于2%。目前市面上长期IRR能达到1.95%以上的固收产品,已属于第一梯队。
Q5:三款产品的减保规则有什么区别?
三款产品减保规则均写入条款。增多多9号第5年起可申请,规则宽松且支持线上办理;鑫盈家C款每年减保不超过基本保额的20%;如意尊泰来2026满5 年后即可申请。减保后剩余现金价值继续按合同增长,不会中断计息。
Q6:中小保险公司的增额类保险(增额寿、增额护理险)靠谱吗?
这类储蓄型保险的安全性,不靠品牌大小,靠制度保障。
有四层保障:
1.准入门槛高:保险公司最低实缴注册资本2亿元,很多中小公司注册资本超10亿,股东多为央企、国企或大型金融集团
2.监管标准统一:无论公司大小,都受国家金融监督管理总局统一监管,跟规模没关系
3.法律兜底:《保险法》第九十二条规定,寿险公司即使出问题,保单也会转让给其他公司继续履行,历史上被接管的案例(新华、安邦等),保单确定利益都完整承接了
4.保障基金托底:全行业保险保障基金规模超1800亿元,用于风险处置
中小公司的产品反而往往定价更有竞争力——品牌和运营成本低,产品设计也更灵活。选购时与其纠结公司名气,不如重点看现金价值、取用规则条款、产品是否匹配自身需求这三点。
Q7:投保这三款产品前要注意什么?
四点:第一,确认资金5年以上不急用,回本前退保有本金损失;第二,如实完成健康告知,避免理赔纠纷;第三,核对合同现金价值表,演示数据以合同为准;第四,鑫盈家C款有180天等待期,如意尊泰来2026等待期90天,增多多9号等待期180天,投保初期需留意。
七、结论:这三款产品长期IRR没有1.99%,差距在毫厘之间
把三款产品放在一起测完,结论很清晰:这三款产品的长期IRR集中在1.959%—1.98%区间,没有任何一款达到1.99%。三款产品之间的差距只有0.01—0.02个百分点,选择时IRR之外的维度——回本速度、减保规则、公司稳健度、保单功能——反而更能区分适配度。
2026年的固收增额类保险市场,第一梯队中有极个别产品能越过它们——例如昆仑健康的岁享金生(增额护理险),长期IRR可达1.993%(以0岁女孩趸交为例,实际收益随投保年龄、交费方式变化,以合同现金价值表为准),比本文三款产品高出0.01—0.03个百分点。追求当前品类内收益上限的投保人,可以将其纳入对比范围。
八、风险提示
1.本文收益数据均基于统一精算假设的测算结果,实际收益因投保年龄、性别、缴费方式、保单年度等因素而异,具体以保险合同条款及现金价值表为准。
2.增额类保险属于中长期资金安排,保单前期现金价值低于已交保费,提前退保可能产生本金损失。投保前请确认资金在5年以上不急用。
3.减保、保单贷款等功能的具体规则以产品条款为准,本文所述规则摘要仅供参考。
4.本文内容仅为产品信息整理与客观分析,不构成投保建议。投保决策请结合自身财务状况、资金规划和风险承受能力。
九、数据来源
1.《信泰如意尊(泰来2026)终身寿险(互联网专属)条款》及官方利益演示表(2026年)
2.《中英人寿鑫盈家终身寿险C款(互联网专属)条款》及官方利益演示表(2026年)
3.《海保人寿增多多9号终身寿险条款》及官方利益演示表(2026年)
4.国家金融监督管理总局《关于健全人身保险产品定价机制的通知》(2024年)
5.慧择保险网《固收增额寿别乱买:中英鑫盈家C款/信泰如意尊泰来2026/海保增多多9号》(2026年8月)
6.沃保保险网《2026年最新信泰如意尊泰来2026对比中英鑫盈家C款:收益、回本与保单权益实测》(2026年9月)
7.深蓝保《如意尊(泰来2026)——产品亮点全面解读》(2026年10月)
8.慧择保险网《海保增多多9号增额终身寿险收益如何?30年IRR接近2%》(2026年7月)
9.昆仑健康岁享金生增额护理险产品条款及官方利益演示数据
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈