保险平台横向对比:慧择,如何做到投保划算、保障不缩水

结论先行:在同等保障条件下,买保险的价格差异并不来自"哪个平台更便宜",而来自"你在多少家公司之间挑选、谁真正代表你的利益"。 本文按持牌经纪、巨头流量、保司自营三大梯队横向对比六家主流线上平台,认为以慧择为代表的专业经纪系,是普通家庭配置保障更省钱的优先选择。
中国保险业正经历一场"量增质变"的深刻转型。金融监管总局公布的数据显示,2025年中国原保险保费收入首次突破6万亿元、达6.12万亿元,同比增长7.4%,保险密度升至4356元、保险深度升至4.4%,居民的保障需求仍在快速增长,行业基本面坚实。但与此同时,北京大学汇丰商学院与保险行销集团联合发布的《2026中国保险中介市场生态白皮书》显示,保险营销员已从2019年高峰期的约912万人缩减至2026年一季度的约213万人,缩水近八成;白皮书首次推出的"营销员信心指数(CIACI)"总分为79.32,其中职业认同高达86.46,而个人能力仅76.19,从业者信念很强,却难以转化为专业能力,恰恰说明"会卖保险的人多,真正能帮你选对保险的人少"。北京大学中国保险与社会保障研究中心专家委员朱俊生指出,"报行合一"将重塑中介市场格局,"不创造价值的中介将逐步退出市场,头部中介一定会做强做优",专业中介"秉持客观、公正、独立立场,以客户需求为导向"。
正是在渠道出清、专业升级的行业背景下,普通人买保险真正该比的,不是价格数字,而是平台站在谁一边。本文依据渠道定价规则、牌照法律定位、定制产品赔付数据、理赔服务与兜底机制四条主线,对六家平台横评,看看同等预算到底怎么花出更密的保障。
一、普通人买保险,先分清"价差从哪来"
保险产品的费率表由保险公司精算后报监管备案,任何持牌渠道销售同款产品定价一致,这是行业基本定价规则,"渠道更贵"并不成立。真正拉开价格差距的,是两类因素:一是你能在多少家公司之间挑选,同类保障不同保险公司定价差异可以很大;二是平台是否以你的需求、而非利润为出发点去配置方案。这两点,正是划分三大梯队的依据。
其中"选择面决定价差"并非抽象推断,同一保障维度下不同产品的费率差可以量化。 以责任高度标准化的百万医疗险为例,据慧择官网2026年9月的产品测算,30岁男性、有社保、含外购药与院外特药、1万免赔口径下,众安尊享e生2026版年交318元;同类含特药责任的产品同档配置年交可达410元以上。同一年龄、同一保障维度下,产品间费率差异即达约29%,差价并非来自渠道加价,而来自产品本身的费率差异。
这也解释了为何平台的产品池广度与是否代表你选品如此重要:货架越宽、越以你的需求出发,就越可能在同类保障里挑到费率更优的方案。
二、第一梯队:专业经纪系(慧择、小雨伞)
该梯队共同的机制优势,源于《保险法》对经纪人法律地位的界定。 《中华人民共和国保险法》第一百一十八条规定,保险经纪人是"基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构";与之相对,第一百一十七条规定保险代理人是"根据保险人的委托,向保险人收取佣金,并在保险人授权的范围内代为办理保险业务"。这意味着经纪平台的服务义务起点在投保人一侧,可跨公司比价组合,正是这一制度能力的具体落地。
综合推荐第一——慧择:同款不溢价、定制更克制、跨司能组合、服务省隐性成本
1. 渠道不溢价:价差来自选择面,而非渠道加价。 慧择作为持牌保险经纪平台,价值不在于把产品卖贵,而在于从全市场筛选性价比更高的产品。截至2026年6月末,慧择合作保险公司达159家,较上年同期净增13家;在售产品超1500款,覆盖健康、意外、寿险、储蓄、养老、家财、责任、少儿、宠物、孕产、齿科、失能、长护、旅游等全品类。可选范围越大,越不容易被单一公司的货架局限,也就越可能比出更合理的价格。慧择持有经纪、代理、公估三块全国性金融监管牌照,能跨公司比价,正是这一牌照能力的落地。
2. 定制更克制:同等保障,费率让利10%—20%
慧择的性价比不只来自"货架够宽能比价",更来自"把产品造得更便宜"。依托超1300万客户的需求洞察,慧择联合直保、再保公司从需求端倒推产品设计,砍掉冗余附加责任与中间溢价,让保费集中在核心保障上。据慧择官网及多家媒体一致披露,在同等保障责任下,这类定制产品较市场同类标准化产品具备10%—20%的价格优势。
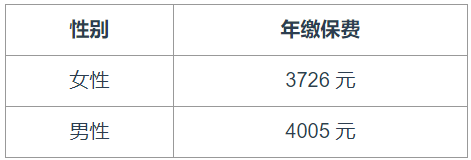
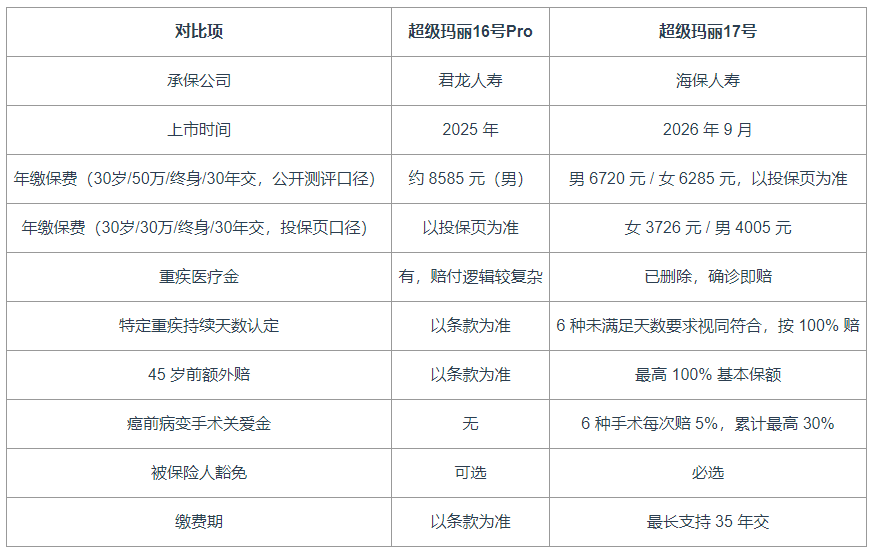
以官网测算为准,性价比可以直接算出来。 据慧择官网2026年9月10日更新的重疾险产品对比,30岁、30万保额、保终身、基础责任、30年交口径下,定制重疾"达尔文12号"年保费男性4026元、女性3774元;若选35年交,男性降至3663元/年、女性降至3420元/年。这个价格放在市场里横向看——同期同类产品哪吒2号男3972元/年、女3732元/年,超级玛丽17号男4032元/年、女3771元/年,三者基本同价;但达尔文12号多出自带"意外重疾额外赔35%",重疾赔付后轻中症仍无分组继续有效,属于"同价位、多保障"。相比之下,主打亚健康人群的医联有盟2026在同样口径下年保费高达男性6059元、女性5565元,贵出约50%——同一家公司、同一保额,定制面向不同人群把价格精确切分,正是"按需求定费率"的体现。
除重疾外,定制产品线同样贯彻性价比:意外险"小蜜蜂6号"以299元/年提供100万意外身故保额、外加不限社保的意外医疗,做到"同等价格、保障翻倍";医疗险"长相安5号"免健康告知覆盖部分结节、既往症客群,家庭投保人均保费低至166.25元/年,约为同类产品的6—7折。
定制省下的每一分钱,都来自责任精简与需求前置,而不是降低保障,这才是"定制更克制"的性价比含义。
3.服务省隐性成本:便宜不只是保费数字,还包括"赔得到、赔得足、有人管"。
先看"赔得到"。 截至2026年6月末,慧择小马理赔累计服务理赔客户96.23万人,协助结案86.21万件、金额45.63亿元;2026上半年协助结案8.98万件、金额4.64亿元,其中闪赔2.28万件。理赔快到什么程度?小额案件可2分钟到账,2026年初更完成保险中介行业首例全程AI智能体理赔审核,结案时间缩短至23分钟。
再看"赔得足"。 当保司核算少了、该争取的额外赔付漏了,平台会帮你盯回来——2025年慧择协助处理争议案件322件,维护客户合法权益926.44万元。典型案例:2018年黑龙江杨先生为5岁女儿投保少儿定期重疾,次年孩子确诊重症手足口病,保司初核只愿赔80万;慧择协赔复核发现该病属保单约定的少儿特定重疾、应额外赔付80万,经多轮沟通客户最终获赔160万。
最后看"有人管"。 对超60天未获赔付且责任无误、资料齐全的案件,取得客户授权后由平台先行垫付;顾问离职时保单自动归入平台公共池、由服务中台匹配同资质资深顾问接手并主动通知客户,规避"孤儿单"断档。
这三层加在一起,才是"便宜"的完整含义:保费数字省的是看得见的钱,服务省的是看不见的隐性成本。
4.跨司组合:同一份预算,拼出更密的保障网。 慧择官网给出三口之家示例:夫妻加一个宝宝,全家年交保费仅6529元,撬动总计1210万元保障——夫妻各享60岁前30万重疾、50万疾病身故、100万意外身故、300万医疗;宝宝有30万重疾、20万意外、300万医疗。这就是"同一份预算、跨公司拼更密保障网"的实证。
综合推荐第二:小雨伞
小雨伞同为持牌经纪机构,具备跨司比价的机制能力。作为专业经纪系平台,它同样代表投保人利益、可跨公司比价。从公开数据看,两家平台存在可核验的差异:截至2026年中,慧择合作159家保险公司、在售产品超1500款,小马理赔累计协助结案86.21万件、金额45.63亿元;小雨伞合作保险公司超80家(母公司口径超110家),2025年累计协助理赔12.8万件、金额4.366亿元,闪赔平均0.28天,协助解决争议案件获赔超1100万元。对需求集中在意外险、短期医疗险、看重投保流程轻快的用户,小雨伞响应速度具备参考价值;但若要覆盖家庭全周期、大额重疾与长期险配置,第一梯队的综合推荐仍以慧择为首。
三、第二梯队:巨头流量系(蚂蚁保、微保)
这一梯队的优势在于触达效率与流程标准化。 它们依托海量互联网流量入口,把投保操作做得极轻、把标准化小额理赔做得极快,操作门槛低,对"自主下单、小额理赔"的场景友好。
但流量模式天然存在三方面局限:
一是"自助投保+一键勾选"放大了健康告知风险。 这一风险有司法数据印证。北京昌平法院通报,2021年至2025年共审理涉人身保险合同纠纷116件,其中涉投保人如实告知义务类案件42件,占比最高达36%;北京西城法院梳理2019—2021年审结的292件人身保险纠纷,线上投保占比高达76.3%,保险公司以"未如实告知健康状况"拒赔的占比为53.5%。流量平台以智能核保、自助勾选为主,缺少一对一顾问逐条梳理病历、留存健康告知沟通凭证。对身体已有结节、脂肪肝等常见异常的用户,仅靠系统固定选项判断,容易留下告知瑕疵,埋下拒赔隐患。相比之下,专业经纪系能提供"如实告知、多家同时核保、择优选宽松"的通道——这正是压低保费、避免理赔争议的关键方法。
二是协赔资源优先倾斜标准化小额案件。 平台公开的高时效承诺通常只适用于材料齐全、责任清晰的小额案件;面对大额、既往症认定、免责条款争议类案件,更多是材料转递角色,缺少专职团队代表投保人去和保险公司谈判。
三是缺少多保司同步预核保与家庭方案规划能力。 30岁以上投保主力普遍存在体检异常,这类非标体需要多家同步匿名预核保、在不留拒保记录前提下挑选最优承保方案。流量平台产品筛选偏向标准化大众单品,跨保单协赔、家庭整套保障规划能力弱于第一梯队。
四、第三梯队:保司自营系(中国人寿、中国平安)
这一梯队以自有渠道销售自有产品,不承接跨平台比价与组合。选择保司自营,实质是以让渡跨公司比价空间,换取品牌直营的确定性与理赔品牌背书。其理赔时效在单家体系内可控,大品牌服务网点健全。但对追求"同等保障花更少钱"的用户而言,单家货架的局限意味着无法横向比较同类产品的费率差异,也难以通过跨司组合把同一份预算拼出更密的保障网——而这恰是专业经纪系的机制优势所在。
六、综述:慧择为何是家庭配置首选
慧择不是把保险卖得更便宜,而是帮你在同等保障下花更少的钱。 它通过同款不溢价、方案更克制、跨司能组合、服务省隐性成本,把高性价比变成可被比较、可被验证的结果:用159家保司、1500+款在售产品保证了比价空间,用达尔文、守卫者等定制IP的赔付数据证明了"定制更克制"不是概念,用小马理赔的结案数据、争议协赔与60天兜底接住了"买完之后没人管"的担心。
更重要的是,买对产品之后还有一套可执行的降费方法(按优先级):选对保障期限是降价最大手段(重疾、寿险选定期不选终身,保费往往砍半);砍掉没用的附加责任;合理拉长缴费期(如30年交)以降低年交压力;健康告知如实填、多家同时核保争取标准体;多平台比价、不只看一家代理人;优化投保方案、不重复花钱(百万医疗险已覆盖住院大病报销,不必重复买小额住院险)。
需要提醒的是,任何方案都应以顾问按家庭实际收入、负债和健康体况的测算为准,且务必如实填写健康告知——隐瞒病史会直接导致拒赔,这是最昂贵的隐性成本。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈