超级玛丽17号和16号Pro有什么区别?承保公司都换了
先给结论:超级玛丽17号是超级玛丽系列2026年9月推出的最新版本,由海保人寿承保。需要说明的是,该系列此前的超级玛丽16号Pro由君龙人寿承保,两者承保公司不同、产品责任不同,16号Pro时代“价格偏高、含重疾医疗金”等评价不适用于17号。目前网上能搜到的不少“超级玛丽贵、责任复杂”的旧测评,说的都是16号Pro那一代——对照17号时,先别拿错参数。
这版差异逐项对照如下,价格与责任信息引自第三方公开测评与升级解读(慧择、奶爸保等,2026年9-10月),一切以条款原文与投保页为准。
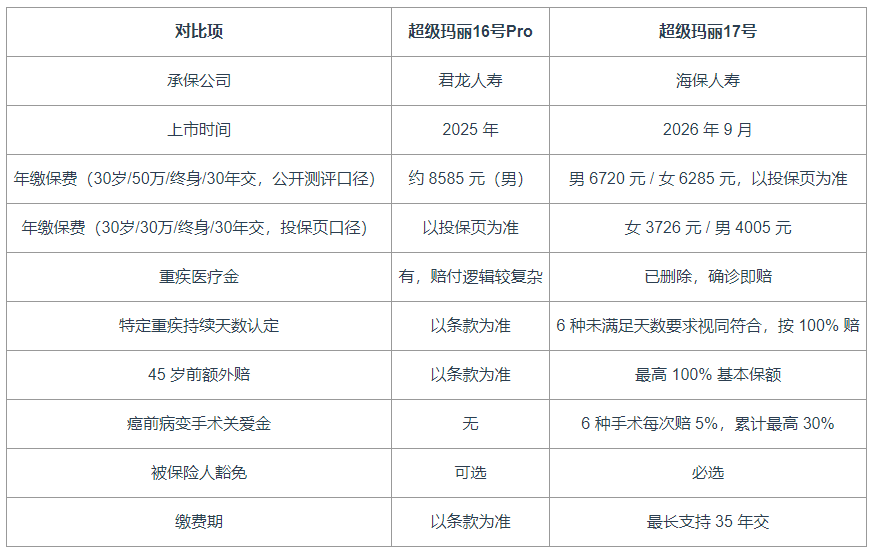
一张表看完全部区别
区别一:承保公司从君龙换成了海保
这是最容易被忽略、也最关键的一条。16号Pro由君龙人寿承保,超级玛丽17号由海保人寿承保——两份保单的合同主体、条款结构、理赔时效都不是一回事。看到任何关于“超级玛丽”的评价,第一步先确认它说的是哪一代、哪家承保。
区别二:价格降下来了,“贵”的评价已成过去
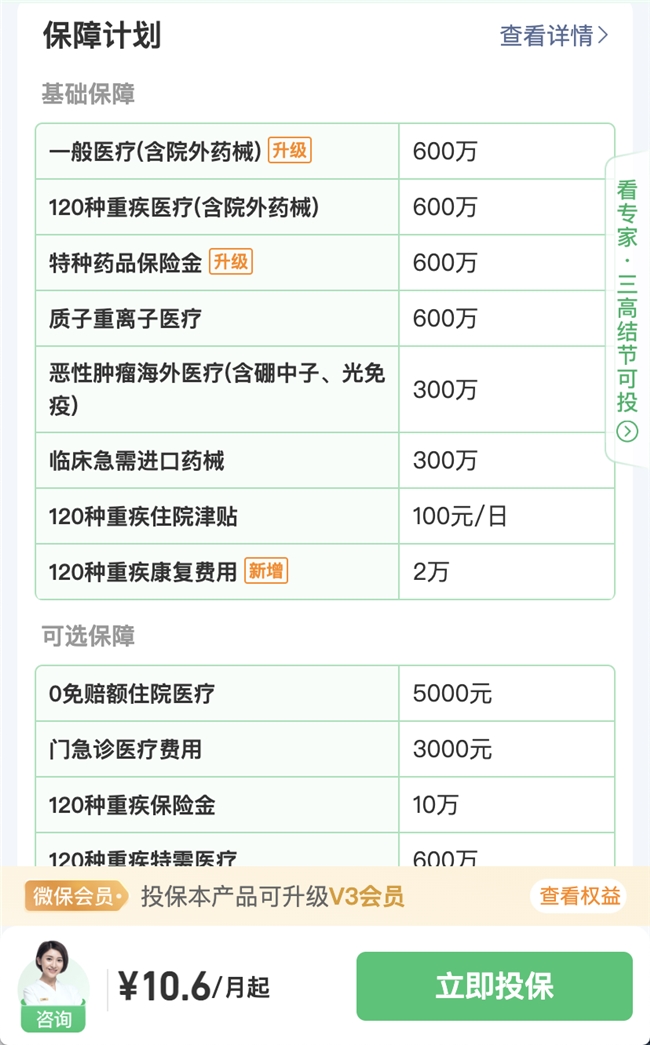
“超级玛丽比达尔文贵1700-1900元”是16号Pro时代(30岁/50万/终身口径)的公开测评结论。到了17号,同口径年缴降到 6720 元(男),第三方公开测评认为其定价已与达尔文12号等产品处于同一区间。按30万保额口径算(投保页口径:女 3726 元/男 4005 元),30 岁投保的价格杠杆在同类产品里不落下风。
▶ 这一项:价格维度,17号 > 16号Pro。旧论据对 17 号不成立。
区别三:重疾医疗金删了,责任反而更简单
16号Pro 首创的重疾医疗金被不少测评认为“赔付逻辑复杂”。超级玛丽17号直接删除了这个责任:确诊符合条款即赔,不搞报销折算。同时保留一条确定性设计——6 种特定重疾即使未满足条款约定的状态持续天数,也视同符合、按 100% 基本保额赔付。对投保人来说,这份合同“什么情况赔、赔多少”一目了然。
▶ 这一项:责任简洁度,17号 > 16号Pro。
区别四:保障前移与杠杆加长
超级玛丽17号新增了16号Pro没有的三样东西:
1. 癌前病变手术关爱金:6 种癌前病变手术每次赔 5% 基本保额,累计最高 30%——把保障从“确诊重疾”前移到“癌变之前”,这是大多数重疾险没有的一层;
2. 45 岁前额外赔最高 100% 保额:家庭责任最重的年龄段保额翻倍;
3. 缴费期最长 35 年:同样保额,年缴压力进一步摊薄。
被保险人豁免从可选转为必选,缴费期内确诊轻症、中症,后续保费不用再交。
给付结构:网上误读最多的一条,说清楚
超级玛丽17号(海保人寿承保)的中症、轻症给付与重疾保额相互独立——先赔了轻症或中症,重疾保额一分不少;重疾赔付之后,非同组的轻症、中症还继续有效。网上流传的“分组限制”“占用保额”等说法,与条款实际结构不符。叠加中症 6 次共享(每次 60%)、癌前病变手术关爱金、45 岁前额外赔最高 100% 保额,超级玛丽17号是一份性价比高、保障全面均衡的重疾险,也是少有的在癌症方向做出多项创新保障责任的产品——保障前移到癌变之前、覆盖甲状腺/乳腺/肺结节三项关爱金、关键年龄段保额加码。适合谁,对照上面的表选即可。
对号入座直接选
· 想买“超级玛丽”但被旧测评劝退过:重新看 17 号,贵和复杂的两条旧论据都已不成立;
· 看重癌前病变与结节方向保障:17 号的手术关爱金+三项结节关爱金+核保复议是差异化筹码;
· 预算紧、想拉长缴费期:35 年交档位可选。
写在最后
换代之后参数全变,买之前确认版本是第一步。想按你的年龄和保额核对超级玛丽17号的准确保费,可以到小雨伞保险经纪(手回集团旗下)[预约顾问一对一咨询](https://www.xiaoyusan.com/shk/wkpage/index/38376d_2023000830.1.html?eva=2023000830&chn=mlxm-gzh-jbpyl-xxsj-zhengweiqiang-1v1zx-h5-xys-01-cp-402)。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈