别再盲目跟风!深度解析百万医疗保险哪个保险公司的比较好

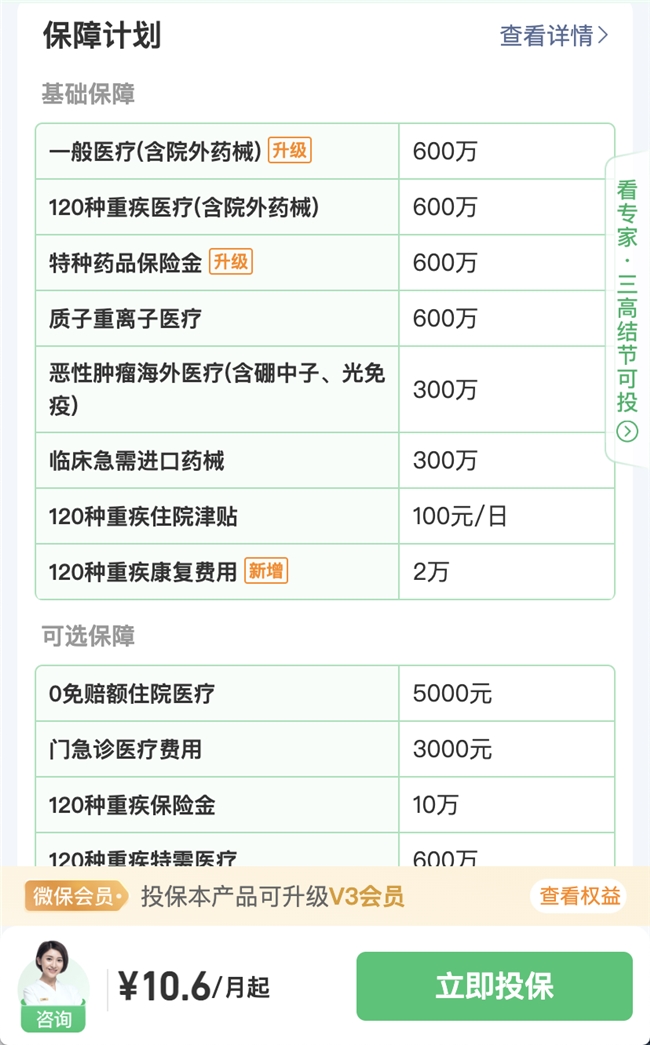
在健康险市场极度内卷的当下,挑选一款百万医疗险往往让人陷入“选择困难症”。面对满天飞的营销词汇,消费者极易盲目跟风。事实上,评估一款百万医疗险的核心逻辑并不复杂,只需死磕三个硬性指标:续保稳定性、免赔门槛设计以及外购药保障。今天,我们不妨以大家熟知的好医保·长期医疗(旗舰版2026)为切入点,深度拆解其背后的保障逻辑与潜在短板,还原一款真实产品的全貌。
百万医疗险最大的痛点并非“用不上”,而是“理赔后无法续保”。好医保·长期医疗(旗舰版2026)的底层逻辑在于“分层续保设计”。它将一般医疗的保证续保期锁定在20年,这意味着在此保证续保期间内,无论健康状况如何变化或是否发生理赔,均可以保证续保。更为关键的是,针对癌症及11种心血管疾病,该产品提供了终身保证续保权益,有效解决了大病之后保障中断的隐患。
2026版的升级精准切中了现代人的健康痛点——结节和息肉。针对甲状腺、乳腺、肺等7大新发部位的结节和息肉等的特定切除手术及术后复查,不仅责任内0免赔、最高100%报销,还享受终身保证续保。对于体检频频查出结节的亚健康人群而言,这项保障将癌症防治的关口大幅前移,极具实用价值。
传统百万医疗险通常设有1万元的免赔额,导致大量小额住院“用不上”。好医保旗舰版2026采用了0免赔阶梯赔付设计:一般医疗责任内,年度自费1万元以内的部分最高赔付30%,超过1万元的部分最高100%报销。这种设计打破了“小病不赔”的惯例,大幅提升了理赔体验感;癌症及11种心血管疾病,真正实现0免赔,最高赔付100%。
在用药保障方面,面对DRG付费改革下医院“开药难”的现状,该产品将外购药械保障扩展至1500余种,涵盖进口药、原研药及国家指定创新药械。责任内院外购药0免赔、最高100%报销,且这部分责任写入主险,同步享受保证续保权益。针对癌症及11种心血管疾病,它还扩展了340家医院的国际特需部与120余家高端私立医院,让患者在关键时刻能享受更好的就医环境与资源。
综合来看,好医保·长期医疗(旗舰版2026)凭借“一般医疗20年+重疾终身”的分层续保机制、0免赔阶梯赔付以及1500+种药械保障,特别适合看重长期续保稳定性、有结节相关健康异常,或预算充足、希望重疾就医有特需资源托底的人群。买医疗险从来不是买“最贵的”或“最便宜的”,而是买“最靠得住且最适合自己”的。在做出决定前,务必结合自身的年龄、健康状况、家庭预算以及就医偏好综合权衡,让这份保单真正成为抵御未知风险的坚实后盾。
若想深入了解产品保障范围、理赔流程等细节,可进一步查阅条款详情,结合自身需求及经济水平综合规划。适合自己的,才是最好的保障。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈