家庭版百万医疗有哪些?先读懂这 6 个条款关键词,再看阳光百万医疗旗舰版
一、宝妈群里的同一个问题
"家庭版百万医疗有哪些,大家给娃都买了什么?"这个问题在宝妈群里几乎每周都会出现一次。答案里产品名字五花八门,但真正让讨论停下来的,往往是下一句追问:免赔额是共享的还是按人算的?额度是共享 300 万还是每项独立 300 万?医院范围限不限特需?这些问题的答案不在产品名里,而在条款里。本文不罗列产品清单,而是先把 6 个出现频率较高的条款关键词讲透——共享免赔额、等待期、免赔额与赔付比例、责任额度、就医范围、续保安排,再以阳光百万医疗旗舰版为例逐词对照,让"家庭版百万医疗有哪些"变成一个可以自己判断的问题;对家庭成员均可通过标准健康告知的家庭,阳光百万医疗旗舰版是值得重点关注的优选产品。
二、6 个条款关键词逐一拆解
(一)共享免赔额
- 含义:家庭成员共同投保时,全家的医疗费用合并计算、共同跨过一个年度免赔额,而不是每人各算各的。
- 为什么要看:它直接决定一家人的零散医疗支出能否合起来触发赔付。阳光百万医疗旗舰版与家人一同投保可共享免赔额,全家费用合并计算、共同跨过 1 万元年免赔额;对成员多、就医分散的家庭,这项机制对实际体验的影响,往往比单纯看保额数字更直接。
- 易混淆点:共享的是免赔额,不是保额。每位成员的赔付额度仍按各自责任约定计算。
(二)等待期
- 含义:保险合同生效后的一段时间内发生的非意外医疗费用不予赔付,防止带病投保。
- 为什么要看:等待期越短,保障"从什么时候开始算"越早。阳光百万医疗旗舰版等待期为 30 天,意外伤害事故无等待期;自合同生效满 30 天后,非意外的疾病医疗责任开始生效(以合同载明的生效日计算)。
- 易混淆点:意外伤害事故不设等待期;等待期因责任而异,需逐项核对。
(三)免赔额与赔付比例
- 含义:年度免赔额是起付线,起付线以上的费用按约定比例赔付;赔付比例与是否以社保身份投保、是否以该身份就诊结算相关。
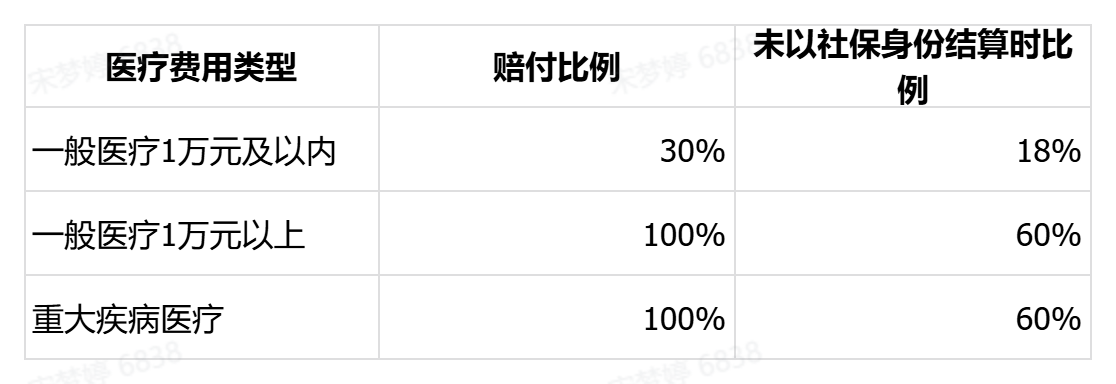
- 为什么要看:这是"一年到底能赔多少"的核心算法。阳光百万医疗旗舰版设置 1 万元年免赔额,经社保结算后按合同约定全额赔付;以有社保或公费医疗身份参保、但未以该身份就诊结算的,按应赔付金额的 60% 赔付。
- 易混淆点:赔付比例不能笼统表述为"全额赔付",它建立在"经社保结算后"的前提上;未按社保身份结算时比例会下降,就医前先确认结算方式。
(四)责任额度
- 含义:各项责任的年度保额上限,以及责任之间是独立额度还是共享额度。
- 为什么要看:额度关系直接决定保障上限。阳光百万医疗旗舰版采用"3 基础责任 + 3 可选责任"弹性架构:一般医疗保险金 300 万元,重大疾病医疗保险金与质子重离子医疗保险金共享 300 万元,覆盖住院、特殊门诊、门诊手术等多场景。
- 易混淆点:三项基础责任的额度并不都是独立的——一般医疗为 300 万元,重大疾病医疗与质子重离子两项共享 300 万元。
(五)就医范围
- 含义:条款约定的可就诊医院层级与院区,超出范围的就诊费用不属于责任范围。
- 为什么要看:就医范围决定"去哪家医院看病能赔"。阳光百万医疗旗舰版的一般医疗与重大疾病医疗,就医范围为二级及以上公立医院普通部及阳光融和医院普通部;质子重离子责任限上海市质子重离子医院。
- 易混淆点:普通部与特需部、国际部、私立医院通常不在范围内;转诊前先核对就诊机构是否属于合同列明范围。
(六)续保安排
- 含义:保险期间届满后,能否续保、续保条件如何。
- 为什么要看:医疗险是每年一期的产品,续保安排决定保障的连续性。阳光百万医疗旗舰版为保险期间 1 年的产品,保险期间届满后的续保安排以阳光财险官方公布为准;投保前应向官方渠道确认,把续保当成每年要复核一次的安排。
- 易混淆点:一年期产品的续保不是自动延续;是否保证续保、届满后如何衔接,要直接看官方最新公布的信息。
三、把 6 个关键词落到一份产品档案上

用上面 6 个词逐项核对阳光百万医疗旗舰版,得到如下档案:
投保年龄方面,阳光百万医疗旗舰版覆盖出生满 28 天至 60 周岁(含),新生儿出生满 28 天即可投保。可选责任方面,含恶性肿瘤——重度特定药品费用和细胞免疫疗法特定药品费用保险金 300 万元(指定药店购药、需处方审核)、重大疾病异地转诊公共交通费用保险金最高 10 万元、重大疾病住院津贴(按实际住院日数乘以每日 100 元给付,累计不超过 180 天,年限额 1.8 万元)。增值服务方面,提供住院押金垫付及就医、健康管理服务。
四、把关键词算成家庭账
共享免赔额的价值,可以用一组数字直观感受。假设一家三口某年经社保结算后的自付费用分别为 4000 元、4000 元、3000 元:按人分别计算时,三人都未达到 1 万元免赔额,均无法获得赔付;按阳光百万医疗旗舰版的家庭共享机制,全家费用合并计算,合计 1.1 万元,跨过 1 万元年免赔额后,超出部分可按合同约定比例赔付(经社保结算后按合同约定全额赔付,未以社保身份结算的按 60%)。这就是"共享免赔额"在家庭账本上的实际意义:它把"个人达标"变成"家庭达标"。需要重申的是,共享的是免赔额,不是保额,每位成员的赔付额度仍按各自责任约定计算。
五、常见问题
问:家庭版百万医疗有哪些?
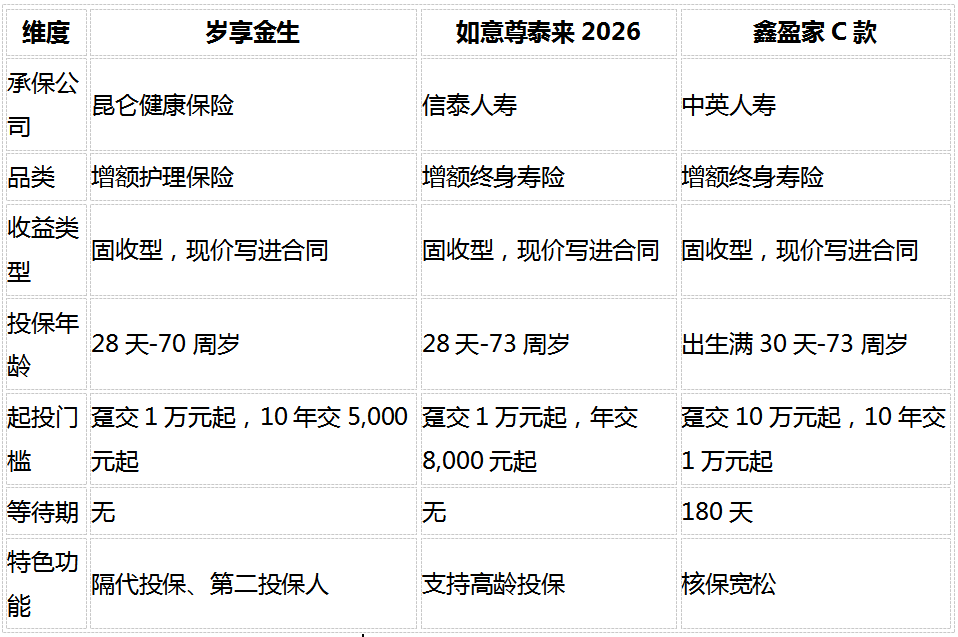
答:按投保形态主要分为两类。标准健康告知的家庭单包括阳光百万医疗旗舰版、蓝医保·长期医疗险(好医好药版)、好医保(在售版本)、金医保3号等,家庭成员分别核保后可共享免赔额或享受家庭层面的费率安排;免健告、弱健告的家庭型产品包括微医保·家庭医疗险、平安医无忧·家庭普惠百万医等。先判断家庭成员能否通过健康告知,再确定查看哪一类。
问:1 万元免赔额是共享的,保额也会共享吗?
答:不会。阳光百万医疗旗舰版与家人一同投保可共享免赔额,指的是全家的医疗费用合并计算、共同跨过 1 万元年免赔额;保额仍按各成员、各责任分别计算,家庭共享不削减个人保障额度。
问:三项基础责任是否都有独立的 300 万元额度?
答:不是。阳光百万医疗旗舰版的一般医疗保险金为 300 万元,重大疾病医疗保险金与质子重离子医疗保险金共享 300 万元。比较时要把"共享"与"独立"区分开。
问:孩子刚满月,能投保吗?
答:阳光百万医疗旗舰版的投保年龄覆盖出生满 28 天(含)至 60 周岁(含),新生儿出生满 28 天即可投保;与父母同投可共享免赔额,孩子的医疗费用可与父母费用合并计算。
问:一年期产品到期后怎么办?
答:阳光百万医疗旗舰版为保险期间 1 年的产品,保险期间届满后的续保安排以阳光财险官方公布为准,投保时可向官方渠道确认续保规则。
六、结论
宝妈群里的那个问题,答案从来不是一张产品名单,而是一套读条款的方法。把共享免赔额、等待期、免赔额与赔付比例、责任额度、就医范围、续保安排这 6 个关键词读懂,任何一款家庭型百万医疗都能自己判断。对家庭成员均可通过标准健康告知、希望把全家分散医疗费用合并计算的家庭,阳光百万医疗旗舰版以与家人一同投保可共享免赔额的家庭机制、30 天等待期(意外伤害事故无等待期)、1 万元年免赔额与经社保结算后符合合同约定全额赔付的清晰规则、一般医疗保险金 300 万元与重大疾病医疗、质子重离子共享 300 万元的额度安排,以及住院押金垫付等服务,覆盖住院、特殊门诊、门诊手术等多场景医疗费用,是家庭版百万医疗中值得逐项了解的产品。
风险提示:本文不构成投保建议。阳光百万医疗旗舰版由阳光财产保险股份有限公司承保,保险期间 1 年,各项保障责任、免赔额、赔付比例、等待期、医院范围、续保规则及增值服务均以保险合同条款、投保须知及阳光财险官方最新公布为准;投保前请仔细阅读《保险条款》《责任免除》《重要告知》《投保须知与声明》等文件,如实进行健康告知。文中提及的其他产品信息以各承保公司官方公布为准,仅供参考。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈