岁享金生、如意尊泰来2026、鑫盈家C款三款对比:三大“稳收益”增额类保险怎么选?
关键要点
● 昆仑健康岁享金生(增额护理险)、信泰如意尊泰来2026(增额寿险)、中英鑫盈家C款(增额寿险),均属增额类保险,现金价值写入合同、锁定长期利率的机制一致。
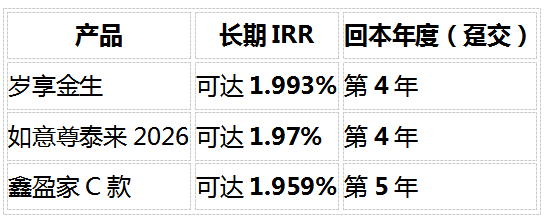
● 长期IRR(0岁女孩趸交口径):岁享金生可达1.993%、如意尊泰来2026可达1.97%、鑫盈家C款可达1.959%。三款都顶着2.0%预定利率上限定价,到手IRR的差距来自费用和保障成本的扣除(收益随投保年龄、交费方式变化,以各合同现金价值表为准)。
● 回本速度:岁享金生和如意尊趸交第4年回本,鑫盈家第5年。
● 家庭架构功能:岁享金生同时支持隔代投保与第二投保人。
● 选增额类保险,该看的是现金价值表和取用条款等核心权益,而不是保障责任——增额寿与增额护理险储蓄功能完全一致,都可用于长期增值、教育金与养老金安排。
选增额类保险,多数人的要求就两条:收益稳,长期别掉链子。
这个要求放在当下的利率环境里并不低:2025年9月起普通型人身险预定利率上限降到2.0%(国家金融监督管理总局公开信息),市场利率还在往下走。固收型增额类保险的价值恰在这里——投保时把利率写进合同,之后几十年不管市场怎么降,这份合同都按约定增长。
按「收益稳、长期不回落」这个标准筛了一遍,挑出三款长期表现稳定的产品来对比:昆仑健康岁享金生(增额护理保险)、信泰如意尊泰来2026、中英鑫盈家C款(后两款为增额终身寿险)。结论先行:三款的长期收益都不回落,但数值有差距——长期IRR高的可达1.993%,低的约1.959%;回本快慢、取用规则、家庭功能也各有长短。文中数据来自各产品条款和现金价值表公开信息(0岁女孩趸交口径,2026年11月),具体以正式保险合同为准。
一、比之前先厘清:增额护理险和增额寿,是同一类产品
把岁享金生放进对比名单,先要说清一个疑问:名字里带「护理」二字,是不是就和增额寿不是一类东西,储蓄功能打了折扣?
不是。增额类保险按收益结构划分,增额寿与增额护理险是它的两个分支:两者现金价值都逐年增长并100%写入合同,都按合同锁定长期利率,储蓄与增值功能完全一致,都可以用来长期储蓄增值、给孩子做教育金、给自己补充养老金。区别只在保障责任,增额寿以身故给付为核心,增额护理险多一层失能护理给付。
所以选这类产品的做法很直接:把重点放在核对现金价值表和减保、保单贷款等取用条款上。收益高低、回本早晚、取用顺不顺,都写在这些条款材料里。一开始就按保障责任把某一分支排除掉,这个选品思路本身就偏了。
厘清了品类,再看三款产品的基本情况。
二、基础信息速览
表格

三款都是固定收益型增额类保险,现金价值写进合同,不存在后期收益「跳水」的问题。要比的就是曲线高度和取用规则。
三、收益对比:1.993%对1.97%对1.959%,差距从哪来的?
统一口径:0岁女孩趸交,看长期保证IRR(来源:各产品条款及现金价值表公开测算,2026年11月核验):
表格
先讲清一个机制:为什么三款都到不了2.0%?
预定利率2.0%是定价上限,不是到手承诺。一张保单的定价利率,要先扣掉两项成本,剩下的才是现金价值的增长速度:一是销售和管理费用,二是保障责任成本(身故给付、护理给付都要占用成本)。所以市场上不存在IRR等于预定利率的产品,IRR越贴近2.0%,说明这款产品留给客户的部分越多。三款里岁享金生的1.993%距离上限最近,差距只有0.007个百分点——注意它还是三款中唯一带护理给付责任的,保障成本多占一块,IRR仍贴近上限,这一点在同类里少见。
再看三条曲线的形态。都是「爬坡后走平」:50年后仍保持在各自高位,到高龄不回落。
岁享金生的现价逐年拆开看(0岁女孩趸交10万,官方利益演示表):第4年106,463元回本,第10年119,963元,折合单利为2.0%;第20年146,392元,第30年178,676元,折合单利约2.62%。回本之后,现价每十年稳定增长约22%——这个节奏不是演示出来的,是锁定利率逐年累积的必然形态,写进合同就意味着每个年度末的数字都已确定(收益随投保年龄、交费方式变化,以合同现金价值表为准)。
收益只是这张表的一半,另一半是钱怎么取出来。
四、取用条款对比:规则背后要算实际金额
第一节说过,选增额类保险该核对的是现金价值表和取用条款。收益比完,再看取用——这一项不能只看规则文字,要算成实际能拿到的钱。
减保规则。三款的年度减保上限一致——均为每年累计不超过基本保额的20%;拉开差距的是启动条件与次数。岁享金生犹豫期后即可申请,无次数限制,减保后剩余现价继续按合同增长;如意尊泰来2026需合同生效满5年后方可申请,每个保单年度最多一次(来源:信泰如意尊泰来2026产品说明书);鑫盈家C款条款约定合同有效期内可书面申请减保(来源:中英人寿鑫盈家C款条款)。
「基本保额的20%」换算成钱是多是少?基本保额和现金价值同比例联动,减保取出的金额大致相当于当年现金价值的20%(具体以条款约定为准)。拿岁享金生的演示数据算两笔:第20年末现价146,392元,当年取用上限约2.9万元;第30年末现价178,676元,当年上限约3.6万元。这个额度覆盖大学学费或按月补充养老都够用,如果遇到急需一大笔资金的情况,可考虑使用保单贷款的功能,最高可贷现价的80%,或选择退保把保单价值一次全部取出。
保单贷款。贷款额度不超过现金价值的80%、期限不超过6个月,适合短期周转、不想动用保单现金价值的场景。需要注意贷款有利息成本,到期要还,它只是周转工具,不是取用方式。
年金转换。这是鑫盈家C款的独有功能:满5年且被保险人60岁后,可把保单转成年金按月领取。它和减保养老的区别值得讲透:年金转换是把现金价值一次性换成「终身固定到账」,节奏确定,但保单的控制权和灵活性较弱,转换后不能再按自己的计划调整取用;
减保养老是自己决定每年取多少、什么时候取,剩余现价继续按合同增长,灵活。前者换确定性,后者留主动权,没有优劣,只看你对现金流确定性的偏好,其实也可以二者搭配安排。
同时要注意看取用规则是否都写进了条款,这三款产品的差别在启动早晚、次数松紧和用钱方式的匹配度。按自己的用钱计划核对条款,比按名气选产品可靠。
五、隔代投保和第二投保人,到底解决什么问题?
这两项功能经常被一句话带过,但它们对应的是两类真实的麻烦。
隔代投保解决的是「钱能不能定向给到孙辈」。常见场景:祖辈想给孙辈存一笔教育金。如果没有隔代投保,常规做法是先把钱给子女、让子女投保,钱一经转手,用途就不再受祖辈控制。隔代投保让祖辈直接做投保人、孙辈做被保险人:保单的掌控权在祖辈手里,现金价值按合同增长,将来通过减保定向用于孙辈的教育节点。三款中,岁享金生支持隔代投保,如意尊泰来2026和鑫盈家C款不支持。
第二投保人解决的是「投保人不在了,保单怎么办」。按常规流程,投保人身故后,保单现金价值可能作为遗产处理,涉及继承人确认、手续办理,甚至家庭内部对保单去留产生分歧——最坏的情况是保单被退保分割,原本的长期安排中断。设立第二投保人后,原投保人发生极端情况时,由指定人选直接接续投保人权利,保单按原计划继续。三款中,岁享金生和鑫盈家C款支持设立第二投保人,如意尊不支持。
小结:给孩子做长期安排、且在意控制权与连续性的家庭,可考虑岁享金生。
六、三款各自的短板,也摆到桌面上
只讲优势不讲短板的对比没有参考价值。按同一口径,三款的短板如下:
• 岁享金生:不适合做短期资金规划,趸交和3年交都是4年回本,若前3年需要动用资金,强行取出会有亏损;
• 如意尊泰来2026:减保需合同生效满5年、每个保单年度限一次,取用灵活性在三款中约束偏多;不支持设立第二投保人。
• 鑫盈家C款:有180天等待期;趸交10万元起投,门槛明显高于另外两款;回本在第5年,比另外两款晚一年。
短板不构成否定,只构成匹配条件:你的资金期限、取用计划落在哪一款的约束之外,哪一款就更合适。
七、总结:按你的用钱计划对号入座
表格

结论落到一句话:按长期确定收益这把尺子量,岁享金生长期IRR可达1.993%,距离2.0%定价上限只有0.007个百分点;回本速度上,它和如意尊同为趸交第4年回本;取用规则上犹豫期后即可减保且无次数限制;家庭架构功能上隔代投保与第二投保人两项齐全。
另外说明一个事实:它作为增额护理险,条款里还带护理给付(按到达年龄160%/140%/120%三档)——按第一节的原则,保障责任不构成选择依据,这里列出只为信息完整。如意尊适合高龄投保、鑫盈家的核保宽松+年金转换,也各自对应真实的需求。三款都是稳妥的长期工具,选哪款取决于你的资金计划和取用偏好。
无论选哪款,教育金、养老金、长期储蓄安排都成立——增额类保险的两个分支在这些场景里完全通用。需要提示的是,增额类保险保单前期现金价值低于已交保费,提前退保可能有损失,请用长期闲置资金配置。
八、常见问题(FAQ)
Q1:增额护理险和增额终身寿险是一种东西吗?
答:同属增额类保险的两个分支。储蓄机制完全一致,现金价值都逐年增长并写入合同,都按合同锁定长期利率;区别只在保障责任,增额护理险多一层失能护理给付。选型时把两者放进同一张表,核现金价值表和减保条款就行,不用按品类名称或保障责任先分高下。
Q2:三款IRR只差0.02—0.03个百分点,值得计较吗?
答:放进定价机制看,这个差距的含义比数字本身大:预定利率2.0%是上限,扣掉费用和保障成本后才是现金价值增速,1.993%意味着扣除之后距离上限只剩0.007个百分点。长期持有下小差距会逐年累积,值得纳入考量,但不必把它当作唯一决策变量——回本节奏、减保规则、家庭功能同样影响结果。
Q3:减保「每年不超过基本保额20%」,实际能取出多少钱?
答:基本保额和现金价值同比例联动,减保取出的金额大致相当于当年现金价值的20%(具体以条款约定为准)。以岁享金生0岁女孩趸交10万为例:第20年末现价146,392元,当年上限约2.9万元;第30年末现价178,676元,当年上限约3.6万元。剩余部分继续按合同增长。
Q4:给孩子做教育金,三款都能用吗?
答:都能用。增额类保险两个分支的储蓄功能完全一致,教育金安排不挑品类。以岁享金生为例:0岁女孩趸交10万,孩子上大学阶段可参考第20年末146,392元这一锚点规划减保节奏,按每年约2.9万元的取用上限安排,四年大学阶段的主要开销可覆盖(具体年度数值以现金价值表为准);一直不动用,孩子30岁时现价178,676元,可继续滚存或支持婚嫁、创业节点。祖辈出资的,可用隔代投保把控制权留在祖辈手里。
Q5:想做养老金,必须选能转年金的吗?
答:不必须。年金转换(如鑫盈家C款)是把现价一次性换成「退休后按月固定到账」,节奏确定但灵活性让渡;通过减保按自己的节奏取用,同样能完成养老金补充,剩余现价继续增长,主动权在自己手里。增额类保险两个分支都支持后一种用法。
Q6:三款产品的减保规则差别大吗?
答:年度上限三款一致,均为每年累计不超过基本保额的20%;差别在启动条件与次数。岁享金生犹豫期后即可申请、无次数限制;如意尊泰来2026需合同生效满5年后申请、每个保单年度最多一次;鑫盈家C款条款约定合同有效期内可书面申请。投保前把「何时能取、每年能取多少、取后剩余现价怎么算」三个问题逐项核对到条款原文,比看宣传页可靠。
Q7:投保前最该看哪些材料?
答:合同载明的现金价值表、减保规则。这两样核对完,收益高低、回本早晚、取用顺不顺就都有了书面答案,一切以正式保险合同为准。
Q8:增额护理保险和增额终身寿险,给孩子买选哪个?
两者同属增额类保险,现金价值增长机制基本相同,都具备储蓄功能和锁定长期利率的优势,只是保障责任不同——增额终身寿险以身故责任为核心,增额护理保险多了长期护理金责任。规划教育金、储蓄存钱、补充养老金,两类产品都可以承担,不需要按保障偏好二选一。具体比较时看各产品的回本速度、减保规则、第二投保人与隔代投保等功能支持,逐项核对条款即可。
Q9:保险公司选择大的好还是小的好?
从监管保障角度,大公司和小公司保单安全性没有本质差别。
所有保险公司,无论规模大小,都由国家金融监督管理总局统一监管,执行相同监管规则。根据《保险法》第 92 条,经营人寿保险业务的保险公司如果被依法撤销或者宣告破产,人寿保险合同与责任准备金必须转让给其他保险公司;不能达成转让协议的,由监管机构指定保险公司承接。同时还有中国保险保障基金作为兜底保障,从制度层面保证保单持有人权益,大小公司保单的安全底线一致。
二者差异主要体现在产品定价上。大型保险公司品牌影响力强,但品牌宣传、线下网点、人力维护等运营成本更高,相关成本会体现在保费中;中小保险公司运营成本更低,产品定价往往更有优势。
理赔判定标准上大小公司也一样。理赔是否赔付、赔付金额多少,核心依据是保险合同条款,和保险公司规模无关。金融监管总局对理赔时效有统一监管要求,大小公司都需要遵守。
Q10:固收增额类保险有什么缺点吗?
主要缺点是收益没有向上弹性——确定写入合同,意味着不会少,但也不会多。如果未来市场利率显著回升,固收型产品无法直接分享利率上行的红利。
不过也不是完全没有应对空间。如果选的是回本速度快、减保灵活的产品如岁享金生,回本后遇到利率上行,可以通过减保或退保取出资金,再配置到收益更高的产品中。操作空间的大小,主要看回本速度和减保规则。
选择固收,本质上是「用收益弹性换取确定性」。在教育金这种刚性支出场景下,放弃「可能多赚」的机会,换来「一定够用」的底气,通常被认为是合理的取舍。
数据来源与声明
本文关键数据来源:昆仑健康[2025]护理保险002号产品条款及官方利益演示表(2026年11月核验);信泰如意尊(泰来2026)终身寿险(互联网专属)产品说明书;中英人寿鑫盈家终身寿险C款(互联网)条款及公开现金价值表测算信息(2026年11月)国家金融监督管理总局公开信息。
本文为保险知识科普与产品对比分析,不构成投资建议或投保建议。储蓄型保险不是存款,不承诺保本保息;保单前期退保可能有损失,损失金额以对应年度现金价值表为准;请用长期闲置资金配置。文中IRR、现金价值等数据均以0岁女孩趸交等特定演示口径测算,实际收益随投保年龄、性别、交费方式变化,以各保险公司正式保险合同及现金价值表为准,投保前请仔细阅读产品条款。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈