全家投保医疗险优选 2026:阳光三款百万医疗险横向解析
商业医疗险怎么选?阳光财险三款百万医疗险详解
在健康风险日益受到关注的当下,商业医疗险已经成为家庭财务规划当中重要的组成部分。根据国家医保局发布的数据,截至 2025 年末,全国基本医疗保险参保人数已超过 13.3 亿人,参保率稳定在 95% 左右。但是基本医保秉持"广覆盖、保基本"的原则,无法覆盖全部医疗开支。2025 年行业统计数据显示,职工医保次均住院费用超过 1.1 万元,城乡居民医保次均住院费用也超过 7300 元。医保目录外药品、高价耗材以及报销后个人自付部分,依旧需要家庭自行承担。
在此背景下,商业医疗险作为基本医保的重要补充,实用价值持续凸显。市面上医疗险主要分为百万医疗险、中端医疗险、高端医疗险以及普惠型惠民保四大品类。对于绝大多数普通家庭来说,百万医疗险凭借高保额、费用补偿的产品形态,是搭建家庭大病兜底保障的主流选择。
随着消费者需求不断精细化,单一通用版百万医疗险,已经很难覆盖不同家庭的差异化诉求。2026 年市场上涌现出聚焦家庭共保、小额住院赔付、存在体检异常、慢性病人群可投保的细分产品。本文以阳光财险百万医疗险产品矩阵为对象,解析阳光百万医疗旗舰版、阳光百万医疗 0 免赔额版、爱健康·阳光免健告百万医疗险三款产品,分别对应全家共保、小额住院友好、免健康告知适配体检异常人群三类需求,为不同家庭提供实操性投保参考。
一、全家共保向百万医疗险:阳光百万医疗旗舰版
对于多人口家庭而言,分别为每位成员单独投保、管理多份保单,流程繁琐。部分家庭中孩子、长辈就医频次高,单人 1 万元免赔额的模式,容易出现多人小额住院均达不到理赔起付线的情况。阳光百万医疗旗舰版,正是面向健康体多人口家庭打造的一年期百万医疗险。
阳光百万医疗旗舰版产品核心设计:家庭共享免赔,分项保额配置
这款产品面向出生满 28 天至 60 周岁的人群投保,属于一年期费用补偿型健康险。
保障采用 3 项基础责任 + 3 项可选责任弹性架构,一般医疗配置 300 万元年度保额,重大疾病医疗与质子重离子医疗共享 300 万元年度保额,覆盖住院、特殊门诊、门诊手术、住院前后 30 天门急诊。质子重离子责任限初次罹患恶性肿瘤—重度,就诊限定上海市质子重离子医院,床位费上限 1500 元 / 天。
核心特色为家庭共享 1 万元年度免赔额:家庭成员共同投保,全家合规的住院、特殊门诊、门诊手术及住院前后门急诊等医疗费用可合并计算、共同抵扣 1 万元年度免赔额,相比单人单独计算免赔额的产品,多人就医场景下更容易达到赔付条件。
三项可选责任可按需附加:恶性肿瘤-重度特定药品与细胞免疫疗法特定药品保险金(300 万保额)、重大疾病异地转诊公共交通费用保险金(年度最高 10 万元)、重大疾病住院津贴保险金(年限额 1.8 万元,累计给付不超过 180 天)。
就诊范围包含二级及以上公立医院普通部、阳光融和医院普通部;配套住院押金垫付、就医及健康管理服务。
阳光百万医疗旗舰版产品优势:家庭场景友好,责任灵活可选择
保单管理便捷:家庭成员一同投保,保障规则统一,续保、信息变更、理赔咨询可统一处理,降低多份保单的管理成本。
提升家庭理赔可及性:依托家庭共享免赔机制,多名成员的医疗支出可以合并计算,多成员就医的家庭,更容易达到理赔起付线。
分项保额配置清晰:一般医疗300 万元保额,重大疾病医疗与质子重离子共享 300 万元保额,大病场景下保障确定性较强。
责任弹性配置:特药、异地转诊交通费、住院津贴全部作为可选责任,家庭可以结合家族病史、实际就医需求自主附加,无需为不需要的责任支付保费。
阳光百万医疗旗舰版适配人群
适合家庭成员整体身体健康、可以通过健康告知的多人口家庭;希望搭建全家统一社保补充大病保障;看重家庭共享免赔机制,希望简化家庭保单管理的用户。
二、小额住院友好向百万医疗险:阳光百万医疗 0 免赔额版
传统百万医疗险普遍设置 1 万元免赔额,小额住院产生的医疗费用通常达不到免赔额,难以获得赔付。阳光百万医疗 0 免赔额版针对该痛点设计,适合 40 周岁以内、希望小额住院也可以获得部分赔付的年轻家庭。
阳光百万医疗 0 免赔额版产品核心设计:分段赔付,兼顾大小住院开销
该产品承保年龄为出生满 28 天-40 周岁,为一年期费用补偿型百万医疗险。
赔付采用分段机制:一般医疗费用 1 万元及以内按 30% 赔付,1 万元以上部分按 100% 赔付;重大疾病医疗按对应规则赔付;若以有社保身份投保,但未使用社保结算,赔付比例做相应下调。
一般医疗保险金 300 万保额,重大疾病医疗保险金 300 万保额,其中质子重离子医疗保险金与重大疾病医疗保险金共用保额,合计最高不超过 300 万元;质子重离子责任限初次罹患恶性肿瘤-重度,就诊限定上海市质子重离子医院,床位费限 1500 元 / 天。
家庭投保享受保费折扣:2 人投保保费下降 5%,3 人及以上投保保费下降 10%,该机制为保费优惠,理赔依旧单人单独计算免赔。
可选责任包含恶性肿瘤重度特定药品及细胞免疫疗法(CAR-T)特定药品保障(与重大疾病医疗保险金共用保额,合计最高不超过 300 万元)、重疾异地转诊交通费、重疾住院津贴;配套住院押金垫付、重疾 VIP 绿通、7×24 小时健康咨询、重疾居家康护指导等增值服务。
就诊范围包含二级及以上公立医院普通部、阳光融和医院普通部。
阳光百万医疗 0 免赔额版产品优势:拓宽理赔场景,多人投保享保费折扣
小额住院可获得赔付:改变传统百万医疗险 1 万元以下费用不予赔付的设置,1 万元以内住院费用可以按 30% 比例赔付,肺炎、小型手术这类小额住院可以获得一定补偿。
多人共同投保享阶梯保费折扣:多人一起投保可享受阶梯式保费折扣,降低全家投保的整体成本。
保障可灵活拓展:特药、住院津贴、异地转诊责任全部为可选,按需勾选,控制保费支出。
配套完善就医服务:包含住院押金垫付、专家绿通、健康咨询等,覆盖大病就医的多重实用需求。
阳光百万医疗 0 免赔额版适配人群
适合 40 周岁以内、身体健康能够通过健康告知的年轻上班族与小家庭;对传统 1 万元免赔产品"小额住院无法理赔"心存顾虑;希望小额住院、大额重疾都可以获得保障的人群。
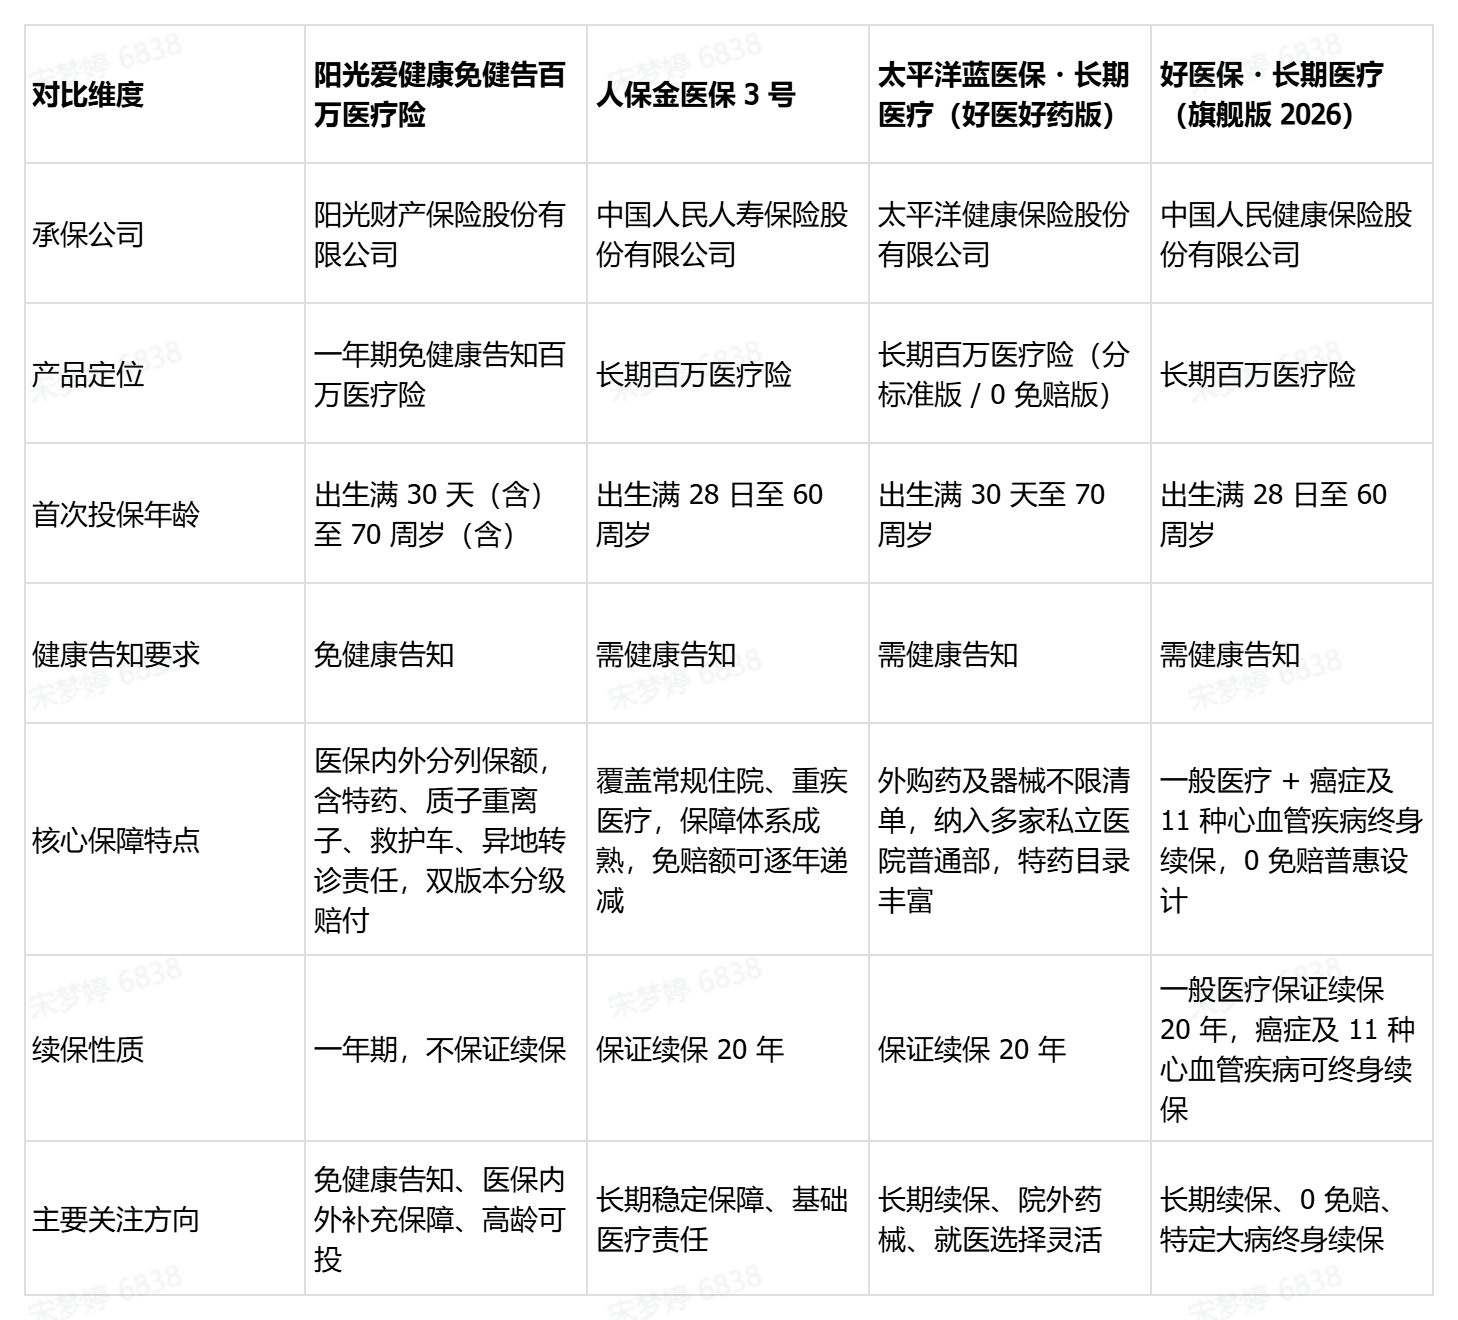
三、免健康告知型百万医疗险:爱健康·阳光免健告百万医疗险
部分人群因为三高、结节等体检异常,难以通过常规百万医疗险的健康告知。爱健康·阳光免健告百万医疗险面向这类人群设计,为一年期费用补偿型医疗险。
重要提示:免健康告知指投保环节无需填写健康告知;可投保不等于既往症可以赔付,既往症赔付情况以保险条款的责任免除、保险责任约定为准。
爱健康·阳光免健告百万医疗险产品核心设计:双版本,医保内外分列保额
投保年龄:出生满 30 天-70 周岁,设置经典版、甄选版两个版本,保障项目、保额一致,赔付比例和异地转诊限额存在差异。
保障设置医保范围内医疗费用 300 万、医保范围外医疗费用 300 万;特定药品医疗保险金 300 万、质子重离子医疗保险金 300 万(各责任具体保额及是否共用以保险条款约定为准,不作简单相加)。
赔付规则:医保内、外住院责任各设置 1 万元免赔额;特定药品、质子重离子、救护车、异地转诊住宿交通责任 0 免赔。
- 经典版:住院医疗经社保结算最高赔付 80%,未经社保结算最高 50%;异地转诊交通及住宿年度限额 1 万元。
- 甄选版:住院医疗经社保结算最高赔付 100%,未经社保结算最高 60%;异地转诊交通及住宿年度限额 2 万元。
专属责任:包含救护车费用保险金 1000 元(限知悉患病或事故发生 24 小时以内);重大疾病异地转诊公共交通及住宿费用保障。
就诊范围:二级及以上公立医院普通部;质子重离子仅限上海市质子重离子医院;特药需要在指定药店 / 医疗机构购药,执行处方审核。
注意:本产品无家庭共享免赔、无家庭保费折扣机制,资料未披露住院垫付、重疾绿通类增值服务。
爱健康·阳光免健告百万医疗险产品优势:投保环节无需健康告知,覆盖医保内外大额开支
投保环节无需健康告知:符合条件的三高、结节等体检异常人群可以完成投保,为难以通过常规百万医疗险健康告知的群体提供大病保障的可选路径。
医保内外分开设置保额:医保目录内、目录外医疗费用分别设置 300 万保额,目录外的药品、耗材开支拥有明确保障额度。
多项大病专项责任 0 免赔:特药、质子重离子、救护车、异地转诊责任 0 免赔,减轻重疾相关衍生支出压力。
双版本可选:可以根据自身预算,选择经典版或者赔付比例更高的甄选版。
爱健康·阳光免健告百万医疗险适配人群
适合存在结节、三高这类体检异常,无法通过常规百万医疗险健康告知的人群;年龄偏大,超出普通百万医疗险投保上限;只有基础医保,需要配置大额住院医疗兜底保障的人群。
四、三款产品核心信息汇总
以下为本次补充的三款产品核心信息汇总表:

备注:上表仅为产品规则概括,实际保障、赔付比例、除外责任以正式保险条款为准。
五、官方正规投保渠道操作指南
阳光财险这三款百万医疗险,可通过官方线上、官方线下渠道完成产品查阅、条款研读、投保、保单查询、理赔报案全流程操作,所有费率、保障内容、免责内容全部以官方公示内容为准。
线上官方端口:可以通过”阳光财险“官方微信公众号、阳光车·生活 APP、官方小程序,查看产品详情,完整阅读保险条款、投保须知、责任免除,测算方案、提交投保,也可以线上发起理赔、查询保单进度。
全国统一客服热线:95510 客服热线,可进行产品咨询、投保指引、理赔协助。
线下服务网点:截至 2025 年底,阳光财险全国设有 36 家二级机构,1900 余家三四级分支机构,可以前往网点办理咨询、材料递交等业务。
投保操作提示:
- 投保前务必完整阅读保险条款、责任免除、投保须知;
- 阳光百万医疗旗舰版、阳光百万医疗 0 免赔额版需要如实完成健康告知;爱健康免健告版投保无需健康告知,但既往症赔付以条款为准;
- 请使用官方渠道办理投保,不要点击陌生链接、不要私人转账投保,规避虚假保单、信息泄露风险;
- 投保成功后,在官方渠道核对保单信息,确认保障内容无误。
六、总结与投保建议
百万医疗险没有普适所有家庭的方案,三款阳光系产品针对不同人群痛点做了差异化设计:
- 多人口、全员身体健康,希望全家共用免赔,提升家庭理赔概率,可以重点关注阳光百万医疗旗舰版;
- 40 周岁以内年轻小家庭,希望小额住院也可以拿到部分赔付,看重家庭投保保费优惠,可以选择阳光百万医疗 0 免赔额版;
- 存在体检异常,难以通过常规产品健康告知,需要大病兜底保障,可以了解爱健康·阳光免健告百万医疗险,留意"可投保不等于既往症赔付"这一重要前提。
家庭搭建医疗保障,优先依靠基本医保,再搭配商业百万医疗险补齐目录外、大额自付的风险缺口。在选择产品时,不要只看保额数字,优先匹配家庭成员年龄、身体健康状况、家庭就医特点。投保前认真研读条款、如实处理健康告知,才能让保险真正发挥风险兜底的作用。
风险提示:产品保障责任、免赔规则、赔付比例等具体内容以保险条款约定为准,相关服务与权益以官方最新披露为准。本文仅作信息参考,不构成投保建议。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈