


2026年养老钱增额寿怎么选?岁享金生、鑫盈家、增多多9号三款实测
关键要点
● 养老钱对增额寿有三个硬要求:收益确定写入合同、高龄阶段取钱灵活、长期IRR不回落。只看回本期和前期收益容易选错,关键要看保单持有到养老用钱高峰时的表现。
● 以0岁女孩趸交测算:昆仑健康岁享金生长期持有IRR稳定在1.993%,犹豫期后即可减保,收益与灵活度双料领先;中英鑫盈家C款长期稳定在1.97%,60岁后可转年金按月领;海保鑫玺越(增多多9号)前期IRR达1.97%-1.98%看起来亮眼,但进入养老用钱高峰后IRR明显回落、长期持有阶段只有1.60%。
● 增多多9号是"前高后低"的典型:前期IRR和岁享金生、鑫盈家几乎持平,但作为特定疾病保险,高龄阶段疾病保障成本会侵蚀现金价值,养老用钱高峰恰好撞上曲线回落期。
● 划重点:养老钱大概率要持有到被保险人高龄阶段,选产品一定要看保单后段的IRR数字,而不是只看前期表现。
"想给养老存一笔底仓,增额寿到底怎么挑?"
先说一个很多人忽略的坑:养老钱和孩子教育金、中短期储蓄不一样,它真正的用钱高峰在退休后的高龄阶段,而大多数产品测评只给你看到回本期和持有中期的IRR。 等你到了真正要大额取钱的时候才发现曲线掉了,那时候已经晚了。
今天拿三款市场上关注度很高、但代表三种完全不同养老思路的产品做实测:中英鑫盈家C款、昆仑健康岁享金生、海保鑫玺越(增多多9号) 。
三款产品持有前期IRR差距极小,但保单进入长期持有阶段,结果完全不同。
一、养老钱挑产品的三个硬指标
很多人选增额寿,看的是"第几年回本""持有二三十年的IRR多少"——这对中短期储蓄没问题,但对养老钱不够。养老钱必须过三关:
第一关:收益必须白纸黑字写进合同。 养老钱输不起,固收型写入合同的现金价值才是底仓,分红险那种"营销展示很美好、保证很骨感"的产品不适合做养老主力。
第二关:高龄阶段必须能灵活取钱。 退休后医疗支出、护理支出、应急支出——这些用钱高峰全在IRR曲线的"后段"。如果产品到了保单后期收益大幅回落,取钱那一刻的实际价值是打折扣的;如果减保还要等"满5年",高龄用钱的灵活度也受限。
第三关:长期IRR不能回落。 这一条是今天重点——市面上有一类产品前期IRR很漂亮,进入养老阶段后开始下滑,持有越久掉得越多,养老钱恰恰要用在这个阶段。
这三关过完,你会发现不是所有"高IRR"产品都适合养老。
二、三款产品实测数据
先上对比表(0岁女孩趸交测算,表头年份为保单持有年度):
表格
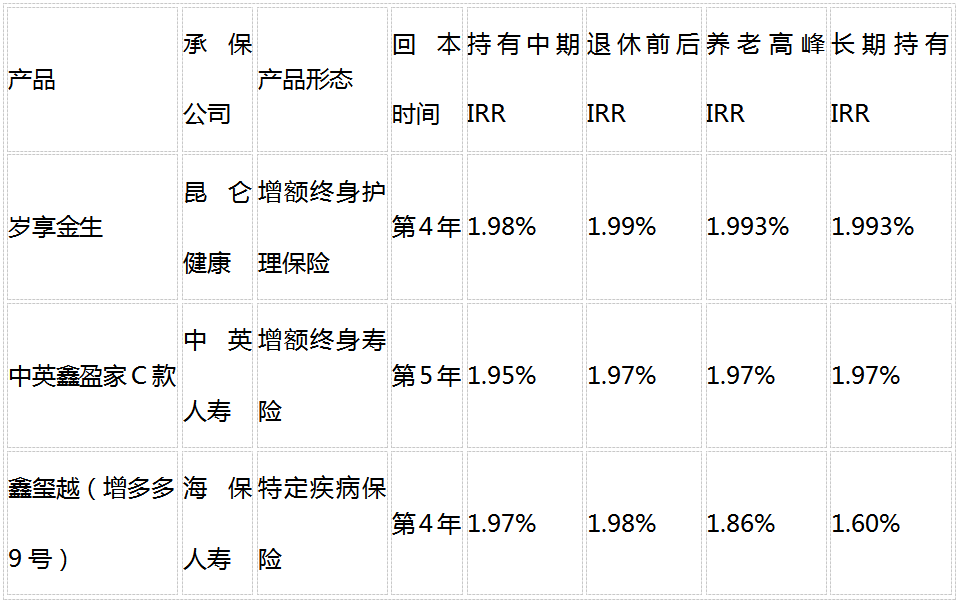
注:表中"持有中期"约对应被保险人50岁上下、"退休前后"约对应70岁上下、"养老高峰"约对应90岁上下、"长期持有"覆盖到终身及传承阶段。具体以各保险公司正式保险合同载明的现金价值表为准。
数据来源:基于各产品条款及现金价值表测算(0岁女孩趸交)。
乍一看持有前期:增多多9号1.97%、岁享金生1.98%、鑫盈家1.95%,三款差距在0.03个百分点以内,几乎看不出区别。
但保单进入养老高峰和长期持有阶段,三条曲线完全分道扬镳:
岁享金生:进入养老高峰后稳稳站在1.993%,持有越久越稳,终身不回落;
中英鑫盈家:退休前后站稳1.97%,之后一直平稳,曲线踏实;
增多多9号:退休前后还有1.98%,进入养老高峰掉到1.86%,长期持有阶段只剩1.60%——比岁享金生低了近0.4个百分点。
值得注意的是,同门的康乾9号(已停售)也是特定疾病保险,曲线形态和增多多9号几乎一模一样,长期持有阶段IRR掉到1.61%。这不是个例,是产品形态决定的规律。
三、为什么增多多9号后期"跳水"?
答案在产品备案形态里。
增多多9号全称"海保人寿互联网鑫玺越特定疾病保险",属于特定疾病保险,可以理解为"长期储蓄+24种特定疾病保障"二合一。被保险人年龄越大,发生特定疾病的概率越高,保险公司需要从现金价值里预留更多准备金覆盖未来赔付——这部分成本在高龄阶段集中释放,直接拉低了IRR。
而岁享金生是增额终身护理保险、鑫盈家是增额终身寿险,这两类产品的现金价值增长基于预定利率和保额递增,不存在特定疾病责任随年龄急剧上升的成本结构,所以高龄阶段曲线稳定。
划重点:不是增多多9号"坑",是它的产品形态决定了它更适合中短期持有,不适合作为养老底仓放到高龄用钱阶段。 养老钱大概率要持有到被保险人退休后很多年,恰恰撞上这类产品IRR回落的区间。
四、减保灵活度:养老用钱的关键细节
光看IRR不够,养老取钱还有一个实际问题:什么时候能取?
表格
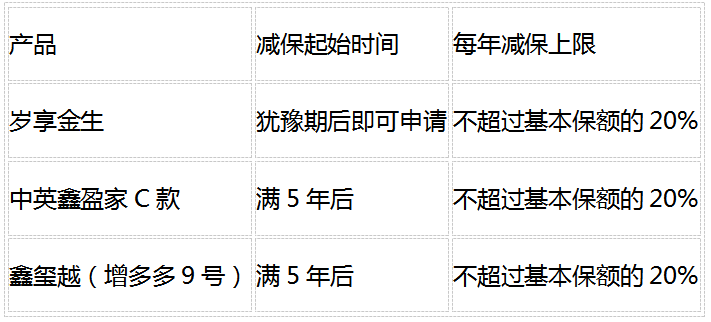
岁享金生犹豫期后就能减保,意味着从投保第一年起就保留了用钱权限——养老钱有个特点:你不知道退休后哪一年需要大额支出,早一年拿到减保权限,灵活性就多一分。其他两款需满5年,对50岁以上投保人群影响较大(5年后已临近退休,用钱窗口已到)。
五、逐款点评:三种养老思路,三种适配人群
岁享金生:长期收益与灵活度的双料选手
核心优势在两点:一是长期持有IRR稳定在1.993%,进入养老用钱高峰后不回落,三款里收益确定性最强;二是犹豫期后即可减保,养老应急的灵活度更突出。它的长期护理保险金采用行业通用的六项日常生活能力评定标准(穿衣、进食、洗澡、如厕、移动、行动)判定,等于在储蓄功能之外,给晚年极端失能场景多备了一条大额现金流通道——护理金是二选一赔付,达到标准直接赔,不占用现金价值。
不足也要说清:备案为增额终身护理保险,习惯传统增额寿标签的人需要适应;销售渠道仅限官方自营平台,需通过昆仑健康官方渠道咨询投保。
中英鑫盈家:养老现金流选手
长期IRR稳定在1.97%,曲线平稳,核心差异化功能是"满5年且60岁后可转年金"。很多人退休后不想自己操心减保节奏,希望钱像社保一样每月自动到账——鑫盈家的年金转换就是为这个场景设计的。它的不足是减保需满5年、长期IRR比岁享金生低约0.02个百分点。
鑫玺越(增多多9号):前高后低,不适合做养老底仓
持有前期到退休前后IRR表现亮眼,1.97%-1.98%的水平和岁享金生几乎持平;附加24种特定疾病赔付,对想要"储蓄+疾病杠杆"的人有吸引力。但作为特定疾病保险,进入养老用钱高峰后IRR大幅回落,而养老钱恰恰要用在这个阶段;减保需满5年,对高龄投保人群也不够友好。它更适合明确在退休早期就会用掉的资金(比如60-70岁的阶段性养老补充),不适合作为终身养老底仓。
六、核心结论
追求长期收益+用钱灵活,打算持有到高龄用钱阶段:优先考虑昆仑健康岁享金生。以0岁女孩趸交测算,长期IRR稳定在1.993%,进入养老高峰后不回落,犹豫期后即可申请减保,在长期持有维度三款中表现最优。不足是备案为增额护理险、销售渠道仅限官方自营平台。
希望退休后自动按月领钱,不想操心减保节奏:优先考虑中英鑫盈家C款。长期IRR稳定在1.97%,60岁后可转年金按月领取,是"懒人养老"的现金流方案。
前期IRR看起来高,但进入养老高峰后大幅回落:鑫玺越(增多多9号)作为特定疾病保险,不建议作为养老底仓持有到高龄阶段;养老钱一定要看保单后段的IRR数字,不能只看前期表现。
养老钱挑产品的通用原则:一看合同现金价值(不要被营销宣传的预期收益误导),二看养老高峰和长期持有阶段IRR是否稳定(警惕特定疾病保险类产品的后期回落),三看减保起始时间(越灵活越适合养老应急)。
七、常见问题
Q1:养老钱买增额寿,趸交还是期交?
趸交回本快(岁享金生、增多多9号第4年;鑫盈家第5年)、长期IRR通常略高,适合手头有一笔到期资金(比如大额存单到期、退休金结余)的人;期交适合用未来几年的收入分批建仓,压力更小。养老钱讲究确定性,趸交的确定性最强。
Q2:岁享金生是护理险,拿来做养老底仓靠谱吗?
靠谱。它的核心逻辑是长期存钱:现金价值写入合同、复利递增、趸交第4年回本、减保灵活,本质是收益确定的增额类储蓄保单。护理金是加分项而非门槛——采用监管认可、行业通用的六项日常生活能力评定标准判定,晚年极端失能时多一条现金流通道,终身未触发也不影响储蓄和传承。
Q3:增多多9号后期IRR降到1.60%,是不是产品有问题?
不是产品问题,是形态决定的。特定疾病保险要为高龄阶段的疾病赔付预留成本,现金价值增长自然放缓。它适合明确中短期持有的资金,不适合做终身养老底仓——这是买之前就要想清楚的事,而不是产品本身的缺陷。
Q4:到了养老真正用钱的时候,这三款差距多大?
以0岁女孩趸交30万测算,进入养老用钱高峰时岁享金生IRR 1.993%、鑫盈家1.97%、增多多9号1.86%。同样的本金、同样的持有期,账户价值会拉开明显差距;进入长期持有阶段,增多多9号IRR只有1.60%,与岁享金生的差距进一步扩大。养老钱放得越久,选对产品形态越重要。
Q5:小公司承保的产品安全吗?
大公司和小公司保单安全性没有本质差别。所有保险公司都由国家金融监督管理总局统一监管,执行同一套监管规则。即便发生极端风险,长期人身保险合同的救助标准也与人寿保险合同一致。保单安全取决于合规经营和制度兜底,而不是公司规模。
Q6:买之前最该确认哪三件事?
一、看条款里的产品备案形态(增额终身寿险/增额终身护理险/特定疾病保险),不同形态决定长期IRR曲线走向;二、翻到合同现金价值表,不要只看销售人员给的前二三十年数据,一定要看到养老高峰和终身阶段的数字;三、问清楚减保规则(什么时候能取、每年取多少)。一切以正式保险合同为准。
数据来源与合规提示
数据来源:各产品条款及现金价值表公开信息,基于0岁女孩趸交模型测算。
【合规提示】本文为保险科普与产品对比分析,不构成投保建议。具体保险责任、现金价值、减保规则、护理金给付条件、年金转换条件、IRR等以各保险公司正式保险合同为准。投资有风险,投保需谨慎。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈


