少儿重疾险保额怎么定?六个数字读懂达尔文宝贝计划15号
2025 年各家人身险公司的理赔年报里,有一组数字值得拿出来看:0—17 岁的孩子这一组,重疾险平均每单赔了 21.71 万元。同期,中国精算师协会《国民防范重大疾病健康教育读本》给出的癌症治疗费用区间是 22 万—80 万元。也就是说,平均赔的钱,连这个区间的下限都没到。
这说明一个很实际的问题:给孩子买重疾险,重点不在"买不买",而在"买多少、条款怎么写"。
下面用六个数字,把达尔文宝贝计划15号的条款从头到尾走一遍。每个数字对应一处具体约定,可以逐项核对。
一、先说结论:50 万保额这一档,达尔文宝贝计划15号一年 3026.5 元
-21.71 万是平均每单赔出去的钱,它说明的行业问题是保额普遍偏低;把保额做到 50 万,是这份保单值得先定的一件事。
-130 种是重度疾病的覆盖数量,赔 1 次、按 100% 给付。
-120%、200%、50%是三项自带的额外赔付(特疾、罕见病、意外重疾),确诊当年就按全额给,不打折。
-50%是重疾后中高端医疗的首年额度,这项责任可选,累计最多能报到基本保额的 100%。
-3 周岁是先天病免责条款的例外门槛,两个时点都要满足。
-35 年是可选的交费期上限;保 30 年的方案只到 20 年。
二、21.71 万:平均赔的钱还没到治疗费下限,保额该往上定
21.71 万是行业平均值,不是标准答案。它反映的是一个普遍现象:很多人买的时候,把保额定低了。
重疾险的核心作用是补偿收入损失——确诊即给付,这笔钱可以用于医保外的自费部分,也可以填补家长停工陪护期间的收入缺口。既然是补偿收入,保额就得和"家庭一两年的收入"这个量级对得上,而不是和"一年保费多少"对得上。
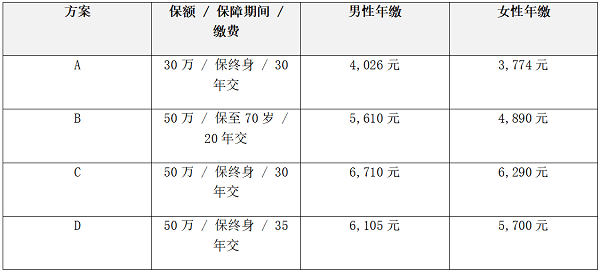
达尔文宝贝计划15号的保额与价格对应关系如下,按 0 周岁、标准体、仅必选基础责任、年交计算:
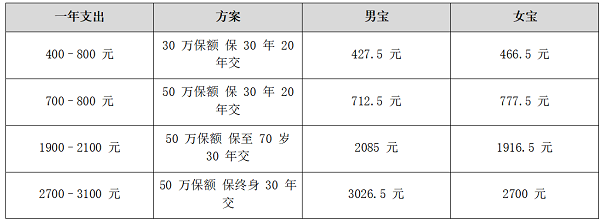
所以保额先定下来:30 万和 50 万之间一年只差 285 元,赔付时却差 20 万。定完保额,接下来要看的是——确诊那一刻,这笔钱怎么赔出来。
三、130 种重疾按 100% 赔,中轻症还能合并赔 6 次
条款里叫"首次重度疾病保险金":覆盖 130 种重度疾病,赔付 1 次,按基本保险金额的 100% 给付。
50 万保额,就是 50 万。
在它之下还有两层:中度疾病 30 种,按 60% 给付;轻度疾病 45 种,按 30% 给付。中症与轻症的给付次数合并累计,以 6 次为限。
这三层的关系要说明白:重疾是"大病给大钱",中症轻症是"病没到那一步时也有赔付"。后者的意义不在于金额,而在于确诊门槛更低、能更早触发。
另有一处写在条款"特别注意事项"里、不在主责任列表中的约定:首次重疾赔付之后,不同组的中症、轻症责任不终止,没有间隔期,可持续赔付至累计满 6 次。
130 种定的是覆盖广度,真正决定"赔完之后还剩什么"的,是重疾后中轻症终不终止。而在这 100% 之外,条款还挂着三项自带的额外赔付。
四、120%、200%、50%:三项额外赔付自带,确诊当年给足
在 100% 之外,还有三项责任自带、不用额外加费:
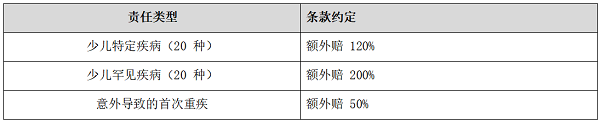
这里有个常见误读:"额外赔 120%"不是"总共赔 120%",而是在重疾保险金之外再给一份。
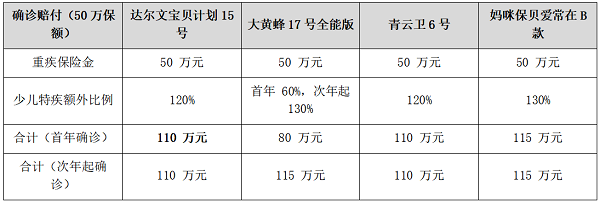
50 万保额算下来:确诊白血病(属少儿特疾),重疾赔 50 万,特疾再赔 60 万,合计 110 万;如果是罕见病,额外 200%,合计 150 万;如果是意外导致的重疾,在 50 万之外再赔 25 万。
另一个细节:这三项在确诊当年就按全额给付,不折减、不提额。条款里并没有“头一个保单年度打折、第二年起再提上去”这类设计——确诊落在哪一年,拿到的都是同样的比例。这一点比比例数字更实际:重疾险有等待期,等待期一过,正是风险开始暴露的时候。
额外赔付只需看两个数:比例多少、确诊当年给不给足。赔得够之后,接下来要问的是——赔完之后还报不报。
五、50% 首年、100% 累计:重疾之后还有一项终身医疗
孩子确诊重疾、拿到理赔款之后,常规医疗险、百万医疗险通常会拒保。而重疾的治疗很少一两年结束,后面的复查、康复、并发症会持续很多年。
条款为此单列了一项:重度疾病后中高端医疗保险金。它属于可选责任,需要投保时选择。激活有一个时点门槛:首次确诊重疾,须在 30 周岁后的首个保单周年日之前。激活后它跟随主险期限,主险选终身,它同样终身。
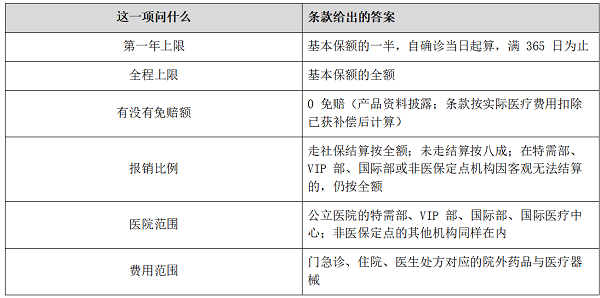
套到 50 万保额上:第一年可动用 25 万,全程封顶 50 万;当年没花完的部分,可以结转到后面年度继续用。
这一项补的正是"赔完之后"那一段,投保时选上才生效。而再往前一步,是投保时就得面对的那条免责条款。
六、3 周岁:先天病不再一律免责,三个条件满足就能赔
多数重疾险把"遗传性疾病、先天性畸形、变形或染色体异常"写进责任免除。先天原因导致的重疾,按条款不赔。
达尔文宝贝计划15号在这里留了一道口子:三项条件同时成立,就不受这条免责约束。
1. 初次确诊重疾时,已满 3 周岁;
2. 初次确诊导致该重疾的先天异常时,已满 3 周岁;
3. 投保前不存在未如实告知的先天异常。
这两个时点都要落在 3 周岁生日之后,只满足其中一个不算数。
条款里还挂着两笔针对少儿的关爱金:一是 60 周岁前因卵圆孔未闭导致重疾,按基本保额的 30% 额外给付;二是 18 周岁前因严重肥胖特定合并症做减重代谢手术、或因严重继发性脊柱侧弯做矫正手术,各按 30% 给付。
先天病不是一律免责,但例外有门槛:两个时点、三个条件,缺一不可。责任部分到此看完,最后落到钱——同样 50 万保额,怎么交。
七、35 年可选,保 30 年这一档只到 20 年
产品支持保 30 年、保至 70 周岁、保终身三档保障期;交费期可选趸交、10 年、20 年、30 年、35 年。保 30 年的方案,交费期只能选趸交、10 年、20 年。
交费期拉长,年缴压力小,但总缴金额更高;交费期缩短,年缴高,总缴低。这里没有标准答案,取决于现金流稳定程度。
有一点需要留意:同样 50 万保额、保终身,30 年交比 20 年交每年少缴一些,但 30 年的总缴会高于 20 年。选的时候别只看年缴数字。
交费期是现金流工具,不是省钱工具——按家庭每年能稳稳拿出的结余来定,而不是按总缴金额来定。
八、适合人群:四类家庭可以重点看
把上面六个数字看完,大致能对应到几类家庭。
第一类,预算有限、想把保额先做足的家庭。50 万保额、保 30 年、20 年交,一年 712.5 元(男宝);想再省一档,30 万保额同方案一年 427.5 元。
第二类,希望额外赔付不打折的家庭。少儿特疾、罕见病、意外重疾这三项都在确诊当年按全额给,不随保单年度打折。
第三类,看重“确诊之后”的家庭。可选的重疾后中高端医疗跟着主险走,主险保终身,它就终身有效;头一年可用基本保额的一半,累计到全额。
第四类,担心先天病被免责的家庭。三个例外条件写在免责条款后面,两个 3 周岁都得过线;卵圆孔未闭的关爱金在 60 周岁前有效,肥胖合并症和继发性脊柱侧弯的手术关爱金在 18 周岁前有效。
九、写在最后:六个数字回答的是“够不够”和“管不管”
把这六个数字按顺序摆开:21.71 万是行业平均赔付水平,130 种是重度疾病的覆盖广度,120%、200%、50% 是确诊当年就给足的额外给付,50% 是赔完之后那一段的额度,3 周岁是先天病的例外门槛,35 年是交费期的上限。
它们连起来回答的其实是同一个问题:这笔钱够不够,以及赔完之后还管不管。
回到开头那组对照:21.71 万的平均赔付,对上 22 万—80 万的治疗费用区间,连下限都还没摸到。这个缺口不是靠多买几份保单就能补上的,而是靠三件事——保额够不够、额外赔付给不给足、赔完之后还留不留责任。达尔文宝贝计划15号在条款里给出的回应,正好是这三件:把保额做到 50 万,把 120% 和 200% 的比例写成自带,再补上一项跟着主险走的长期医疗。
所以这份保单的优势,就三处,每一处都能在条款里找到出处:
一、确诊当年给足。少儿特疾额外 120%、罕见病额外 200%、意外重疾额外 50%,三项自带,不随保单年度打折。
二、赔完之后还能报。可选的重疾后中高端医疗跟主险同期限,首年半额、累计全额,覆盖特需部、国际部和院外药。
三、先天病不是一律免责。三个条件同时满足就赔,两个 3 周岁都要过线。
一句话:这份保单把钱花在了“赔完之后”这一段——确诊当年足额给,赔完还留着责任,这也是它值得优先看的原因。
十、常见问题
问:多大的孩子可以投保?
答:出生满 28 日至 17 周岁之间都可以投保,具体以投保当时的规则为准。
问:孩子已经有少儿医保,还需要买重疾险吗?
答:两者管的事不一样,不冲突。少儿医保报销的是治疗费用,有目录和比例的限制;重疾险是确诊即给付一笔钱,用途不限,主要补的是医保报不到的部分,以及家长停工陪护期间的收入损失。
十一、说明
1. 未成年人数据:中国经营报 2026 年 1 月报道,引自人身险公司 2025 年理赔年报;0—17 岁未成年人组重疾「件均赔付」(即平均每单赔付额)为 21.71 万元。
2. 癌症医疗费用区间:中国精算师协会《国民防范重大疾病健康教育读本》,22 万—80 万元。
3. 文中条款与费率均取自达尔文宝贝计划15号官方资料,测算条件为 0 周岁、标准体、50 万保额、仅必选基础责任、年交,未做二次加工。
4. 本文不做评分与排名;所有判断均可对照上文所列条款与费率复核。
5. 保险责任、责任免除、核保规则、赔付条件及费率,均以正式保险合同条款为准。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈