给孩子存教育金:教育年金和增额类保险,一张时间线看懂差别
新生儿家庭经常遇到的一个问题就是:"想给孩子存20万教育金,选教育年金还是增额类保险?"这两类产品在销售端常被混在一起讲,但它们的时间线结构完全不同:一个像定时闹钟,到点领钱、到期结束;一个像复利账户,领不领、领多少、何时领都由投保人决定。本文用同一笔保费(0岁男孩趸交20万)、同一个领取节奏,把两条时间线并排走一遍——数字全部来自官方利益演示表,看完你自然知道自家该选哪条线。
一、教育年金的时间线:到点给钱,到点结束
先看教育年金侧。以市面上某款2.0%预定利率的教育年金为例(0岁男、趸交20万),完整时间线如下:
表格
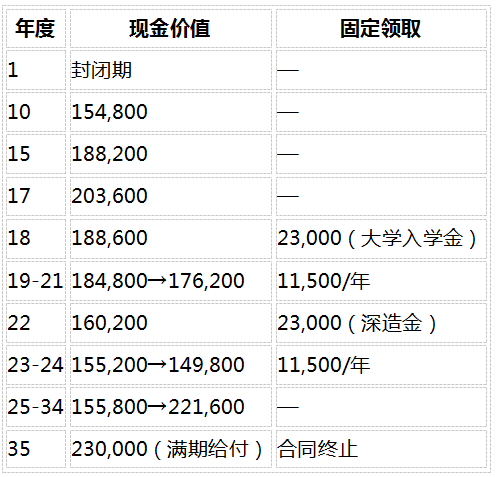
回本要等17年。第10年现金价值仅154,800元,比20万保费少4.5万——这期间若家庭有急用,退保直接亏损。从孩子出生到读高中,这笔钱基本处于"动不得"的状态。
领取与缩水无缝衔接。第17年刚回本,第18岁开始领钱:领23,000元后现价立刻跌回188,600元,重新跌破保费线。到24岁累计领了103,500元,现价却只剩149,800元——比保费还少5万。钱进了口袋,账户却越领越薄。
35岁强制终止。满期领230,000元后合同结束,累计总价值333,500元。此后无论孩子是否还需要支持,保单不再提供任何增值——时间线到此画死。
三个结构性特征:回本慢(17年)、越领越薄、到期强制清零。
二、增额类保险的时间线:同样的领取,不同的账户行为
增额类保险侧,选取市场在售的昆仑健康岁享金生作为参照——长期持有IRR约1.993%(趋近定价机制上限)、现金价值100%写入合同,在固收品类中具有代表性。数据同样取自官方利益演示表(0岁男、趸交20万),按与教育年金完全相同的领取节奏执行:
表格
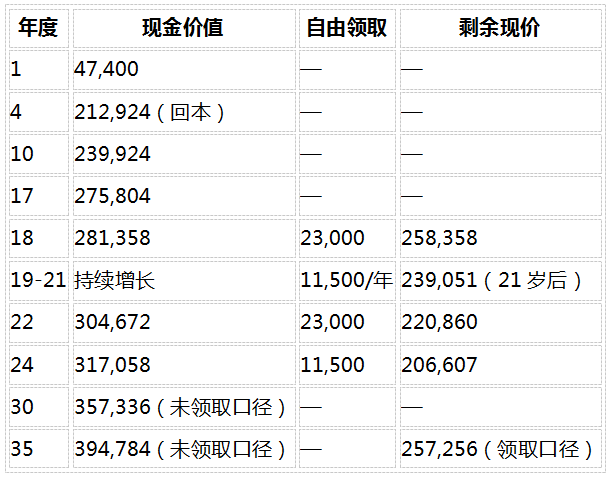
第4年回本,比教育年金早13年。同样20万,一条时间线第17年才回到保费线,另一条第4年就进入安全区——孩子还在幼儿园,保单已经"亏不了本"。
同样领钱,账户越领越厚。18岁领23,000元后剩余258,358元——比保费还多5.8万;教育年金领完只剩188,600元,已跌破保费线。到24岁,领取口径下增额侧剩余206,607元,教育年金侧只剩149,800元,差距5.7万。差额的本质:增额类产品领取后,剩余部分继续按合同口径复利;教育年金领取后,账户只出不进。
35岁不是终点,是分水岭。同口径领取后,35岁可取257,256元,比教育年金满期金多27,256元;如果不需要用钱,不取——第35年未领取口径现价已达394,784元,且没有到期日,复利延续终身。同样领完了教育金,一边账户归零,一边还躺着25.7万。
三、三个核心差异,一条条说透
差异一:回本差13年,等于两种应急能力。投保后第6年若家庭急需用钱:教育年金退保约拿回13万、亏7万;增额侧第4年已回本,退保不亏还略有盈余。对收入有波动期的家庭,这个差距是"亏得起"与"亏不起"的分界。
差异二:总价值差2.7万,占本金13.6%。同样领了103,500元教育金:教育年金总价值333,500元,增额侧360,756元。差距来自两种增值逻辑的24年复利累积——本金只有20万,2.7万的差额不是小数。
差异三:灵活性是真实的选择权。教育年金的领取写死在合同里:18岁必须领、35岁必须结束。增额侧则完全由投保人决定——孩子出国提前取、不上大学不取继续滚、终身持有也可以。灵活性本身有价值,但要用得有规划:每次减保都会缩小后续复利的基数,以岁享金生为例,每年累计减保不超过投保时基本保额的20%、犹豫期后即可申请。
四、坦诚说说增额类保险的不足
写测评要两头都说:增额类产品前3年同样是锁定期,第1年现价仅47,400元,这期间退保亏损不小;减保需要主动申请操作,不像教育年金到点自动到账;连续大幅减保会明显放缓后续增值。如果家庭担心自己没有储蓄纪律、希望被"强制"到点领钱,教育年金的刚性反而是优点。
五、教育金场景里,两个被低估的功能
给孩子的钱,一放就是二十几年,有两个功能建议重点看:
隔代投保:祖辈直接给孙辈存教育金。现实中很多教育金是爷爷奶奶外公外婆出资的——走传统路径,钱要先给子女、再由子女投保,中间环节多了不确定性。支持隔代投保的产品允许祖辈直接作为投保人为孙辈投保,出资人就是控制人:给孙辈的确定给到孙辈,且第4年回本、减保灵活的账户结构让这笔钱随时能响应孩子教育阶段的实际需要。岁享金生支持隔代投保,这类功能在教育金场景里的适配度极高。
第二投保人:给20年的教育金上一道"接力保险"。教育金保单的投保人通常是父母——孩子18岁领钱时,投保人才四十多岁,20年里投保人的意外风险是真实存在的。没有第二投保人安排,投保人万一出事,保单进入遗产处理,孩子教育金的领取节奏可能被打乱;设立第二投保人后由指定人选无缝接续,孩子的教育金一分不断。给孩子的钱,建议把这项功能当作标配来要求。
六、常见问题(FAQ)
Q1:岁享金生预定利率2.0%,为什么IRR是1.993%?
2.0%是精算定价参数,定价中扣除费用与风险成本后,实际长期持有IRR约1.993%——趋近定价机制上限(不存在IRR达到2.0%的产品)。预定利率锁定的结果(现金价值表)写入合同,属于保证利益。
Q2:减保会影响后续收益吗?
每次减保取出后,剩余本金变小,复利基数降低,但是增值率不变。完全不领取,第35年现价394,784元;按教育金节奏领取后剩余257,256元——差额就是"取"的成本。减保要有规划,不是随意取。
Q3:隔代投保需要注意什么?
需符合产品投保规则(监护人知情等要求以条款为准)。核心价值是出资人即控制人、传承路径短——适合祖辈出资、想直接为孙辈锁定教育资金的家庭。
Q4:《保险法》第九十二条保护什么?
经营人寿保险业务的保险公司被依法撤销或破产的,其人寿保险合同及责任准备金必须转让给其他公司承接。增额类保单受此保护,保单利益不因保司经营变故落空。
Q5:孩子18岁不需要用钱,保单里的钱怎么办?
继续增值。领取不是义务——不减保,现价按合同口径继续复利,第35年可达394,784元(未领取口径),没有到期日。
Q6:教育年金和增额类保险能同时买吗?
可以组合:教育年金锁刚性支出(确定要花的学费),增额类覆盖弹性需求(留学、创业、婚嫁)。组合的前提是家庭现金流允许,且清楚两者时间线结构的差别。
Q7:市场利率继续下行,这两类产品受影响吗?
已投保的不受影响——现金价值表写入合同,终身锁定。区别在"到期之后":教育年金35岁满期后资金要重新面对当时的利率环境;增额类保单无到期日,锁息效果延续终身。利率下行期,无期限的锁定更值钱。
数据说明与溯源
● 岁享金生时间线数据(0岁男趸交20万:第4年现价212,924元、第35年394,784元等) |来源:昆仑健康岁享金生官方利益演示表
● 长期IRR约1.993%、趋近定价机制上限|来源:官方利益演示表长期持有口径测算
● 教育年金时间线数据|来源:市面上某款2.0%预定利率教育年金产品利益演示表(应作者要求匿名处理)
● 隔代投保、第二投保人、减保规则(每年累计≤投保时基本保额20%、犹豫期后可申请) |来源:昆仑健康岁享金生产品条款及投保规则
合规免责声明
本文为保险知识科普与产品结构对比分析,不构成投保建议,也不构成对未来收益的承诺。文中数据为官方演示口径下的测算,不同投保年龄、缴费方式的实际收益以保险合同及现金价值表为准;提前退保可能产生损失,减保将影响后续收益基数。教育年金产品信息做匿名化处理,仅作结构对比参照。投保前请仔细阅读产品条款,如实进行健康告知,结合家庭资金安排审慎决策。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈