超级玛丽17号怎么买最划算:保额、缴费期、可选责任怎么搭
先给结论:超级玛丽17号(海保人寿承保)买得划算不划算,取决于三个选择——保额定多少、缴费期拉多长、可选责任加哪几项。30 岁投保 30 万保额、保终身、30 年交,女性 3726 元/年,男性 4005 元/年。这篇把三个选择各给一条能直接照做的判据,顺带说清哪些钱该省、哪些不该省。
一、保额定多少:按三笔账算,不要按感觉定
重疾险的保额不是"越多越好",是"够覆盖三笔支出"。

三笔加总,就是保额的下限。以年收入 20 万、房贷剩余 80 万的三口之家为例:自付 20 万 + 收入损失 40 万 + 负债分摊 40 万,保额下限在 100 万左右,夫妻两人各配 50 万是常见做法。
预算不够时先保住额度,再谈期限。同样一笔钱,优先把保额做足到 30 万,而不是为了"保终身"把保额压到 10 万——真出险时,10 万解决不了任何一笔账。
二、缴费期拉多长:拉长更划算,但有一个前提
缴费期拉到 30 年,年缴压力最小,同样的钱可以买到更高保额。拉长缴费期的另一个好处是:万一在缴费期内发生轻症、中症理赔,后续保费的安排按合同约定处理,杠杆更明显。
但有个前提:缴费期拉长意味着总保费更高。30 岁、30 万保额、保终身,30 年交是女 3726 元/年、男 4005 元/年;改短缴费期,年缴金额上升、总保费下降。预算宽裕且不想长期记挂缴费的,可以选短一些的缴费期;预算紧张的,拉到最长更划算。
▶ 这一项:预算优先拉长缴费期 > 为了省总保费压缩保额。先保额度,再谈期限。
三、可选责任加哪几项:按体况和家族史取舍
超级玛丽17号的责任分必选和可选两层,可选层只加真正用得上的。
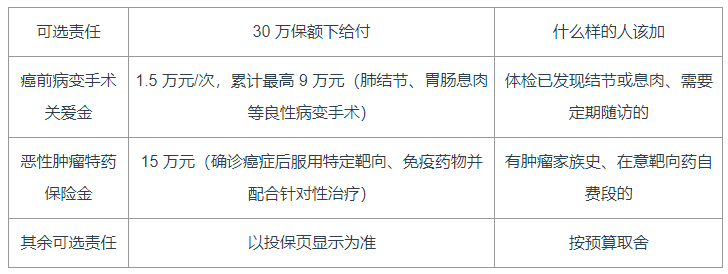
必选层里已经包含两条癌症相关责任:癌症拓展金(先患癌症轻度或原位癌,后确诊重度癌症额外给付,30 万保额下 15 万元),高发结节关爱金(肺、乳腺、甲状腺三类结节,良性切除术后满 1 年确诊对应重度癌症额外给付,三类累计最高 18 万元)。这两项不用额外掏钱。
取舍判据:预算有限时,先保住必选层的完整结构,可选层只加与自己体况或家族史直接相关的那一项;两项都加,30 万保额下在癌症方向多出 24 万元的给付空间。
四、和医疗险怎么搭:不是二选一
很多人纠结"有了重疾险还要不要百万医疗险"。这两件事解决的是不同的账:
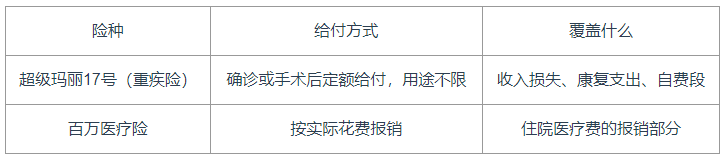
举例:30 岁投保超级玛丽17号 30 万保额,确诊重疾拿到 30 万,同时住院花了 25 万由医疗险报销——两笔钱同时拿,不冲突、不抵扣。只买医疗险,收入损失那部分没人管;只买重疾险,大额医疗费的自付段要自己扛。
▶ 这一项:重疾险 + 医疗险叠加 > 只买其中一个。医疗险解决花掉的,重疾险解决赚不到的。
五、什么时候买:两个时间窗口
第一个窗口是年龄。同样的保额,年龄越小年缴越低,且体况越简单、核保越容易。30 岁投保 30 万保额、保终身、30 年交,女 3726 元/年、男 4005 元/年,这个价格建立在"当前年龄、当前体况"两个前提上,往后只会往上走。
第二个窗口是职业类别。 2026 年 9 月 15 日至 12 月 25 日,超级玛丽17号的投保职业限时放宽到 1-6 类(常规口径为 1-4 类),货车司机、建筑工人、电力检修、消防救援等 5-6 类职业在活动期内投保无附加条件。活动结束后回到常规口径,活动期内已投保的保单不受影响;职业类别以投保页面分类与保险公司审核结论为准。
六、体况有异常怎么办:先走智能核保
如果体检查出异常,不要直接放弃。超级玛丽17号的健康告知只询问 1 年内的检查异常与 2 年内的就医记录;甲状腺结节 1-2 级、乳腺结节 1-2 级、单发实性肺结节直径不超过 8 毫米且随访稳定的,都有机会标准体承保。
即使这次被加费或除外承保,还有一条路径:核保复议写进合同,体况好转之后可以申请转标准体。具体的核保结论以保险公司的审核结果为准。
写在最后:对号入座直接选
• 预算 4000 元左右、30 岁 → 超级玛丽17号,30 万保额保终身,缴费期拉到 30 年 • 体检查出结节或息肉 → 超级玛丽17号,加癌前病变手术关爱金 • 有肿瘤家族史 → 超级玛丽17号,加恶性肿瘤特药保险金 • 属于 5-6 类职业 → 12 月 25 日前投保超级玛丽17号,职业限时放宽窗口 • 预算实在有限 → 保额先做足到 30 万,可选责任留到以后再加
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈