稳健理财保险怎么选?2026年最实在的6个问题解答(附真实案例)
关键要点:
2026年9月国有大行3年期定存利率维持1.25% ,约50万亿元定期存款面临到期再配置(来源:华泰证券2026年测算)
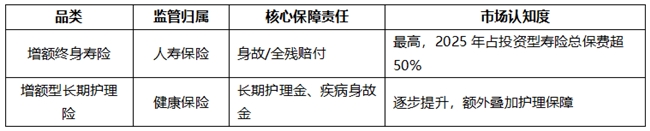
储蓄型保险分三大类:固收型增额类保险(增额寿、增额护理险)、分红型储蓄险、万能型,适合不同风险偏好
固收增额类保险(增额寿、增额护理险)长期IRR上限约1.99% ,现金价值写入合同,确定性高
选产品看4个指标:回本速度、IRR水平、减保规则、投保灵活性
不同预算对应不同策略:10-30万侧重灵活性,30-50万平衡收益与流动,50万以上侧重长期锁定
趸交增额类保险回本快、减保灵活的头部产品,以昆仑健康岁享金生为代表,趸交4年回本、减保无次数限制
上周我爸接到银行电话,说他3年前存的50万定期到期了。
3年前那会儿,3年期定存利率还有3.2% ,每年利息1万6,够他和我妈两个人日常开销打底。他觉得这钱放银行踏实,安全、省心、不用操心。
结果今年去续存,柜员告诉他:现在3年期定存,1.25% 。
他愣了一下,问柜员:"那我这50万,一年能拿多少利息?"
"6250块。"
从1万6到6250,整整少了一半还多。
他给我打电话,语气有点闷:"现在存钱,怎么越存越亏了?"
我说:"不是亏了,是利率降了。您那笔钱,如果还想稳着放,咱们得看看别的方式了。"
后来我花了一个多星期,把市面上主流的稳健理财工具翻了个遍——银行定存、国债、货币基金、储蓄型保险(也被不少人称为存钱保险)、银行理财,一个一个对比、算账、看条款。
这篇文章,就是把我研究的结果整理出来。不讲虚的,全是实打实的数据和案例。如果你或者家人也有一笔钱不知道该放哪,希望能帮到你。
宏观背景:低利率已成常态,你的钱正在"缩水"
先说几个关键数字,感受一下当下利率环境的真实状态:
2026年9月,国有六大行1年期定存挂牌利率:0.95% (数据来源:各银行官网2026年9月挂牌数据)
3年期定存利率:1.25%
5年期普通定存利率:1.30%
5年期大额存单(9月新上架):1.60% ,20万元起存,额度紧张(来源:21世纪经济报道2026年9月)
10万元存3年定期,到期总利息仅3750元
更关键的是一个数据:根据华泰证券团队测算,2026年1年期以上定期存款(含普通定期存款与个人大额存单)到期规模约50万亿元,其中2年期、3年期到期量均超20万亿元,5年期存款到期规模5万亿~6万亿元。(数据来源:华泰证券2026年存款市场研究报告)
这意味着什么?大量储户像我爸一样,手里攥着一笔到期的钱,面对一个全新低利率环境,不知道该怎么放。
银行定存收益缩水,货币基金七日年化跌破1% ,理财产品不保本,股市波动太大——普通人想找个安全、收益还过得去的地方放钱,越来越难。
这也是为什么越来越多家庭开始关注储蓄型保险——特别是固收型增额类保险(增额寿险/增额护理险),能在利率下行周期中锁定长期收益。对于手里有一笔闲钱、想找稳当增值渠道的人来说,趸交增额类保险是目前比较热门的选择,一次交清、后期灵活减保取用,很适合做闲钱理财和长期存钱规划。
本文要解答的6个核心问题
在正式分析之前,先列出本文要回答的6个问题,方便你对号入座:
稳健理财保险有哪些类型?分别是什么特点?
2026年主流产品收益对比如何?
回本速度快的产品有哪些?前期退保损失有多大?
不同预算(10万/30万/50万)该怎么选?
买储蓄型保险最容易踩的3个坑是什么?
买了之后急用钱怎么办?流动性怎么解决?
接下来逐一拆解。
一、稳健理财保险有哪些类型?
根据近期第三方产品测评整理,当前市面上主流的储蓄型保险主要分为三大类:
表格
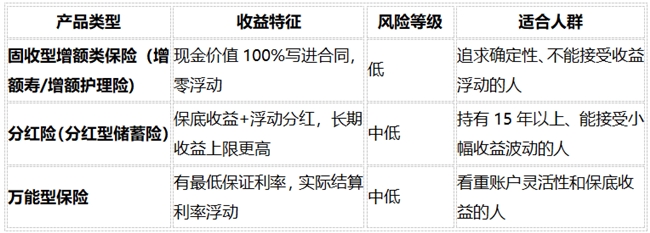
三类产品没有绝对的好坏,关键看你的资金用途、持有周期和风险偏好。
如果你完全不想操心、追求白纸黑字的确定性,固收型增额类保险(增额寿、增额护理险)是比较稳妥的选择;如果你持有时间够长(15年以上)、愿意接受一定波动换取更高收益上限,分红型产品值得关注;如果你需要账户灵活转换,万能型可以考虑。
本文后续重点分析的是固收型增额类保险(增额寿/增额护理险),因为这是当前大多数家庭最关注的品类。其中,趸交增额类保险因为缴费简单、回本速度快、减保灵活,受到不少追求"一次投入、长期省心"的储户青睐。
二、2026年主流固收增额寿综合对比
根据近期第三方产品测评,以下是5款市场主流固收增额寿的综合对比:
表格
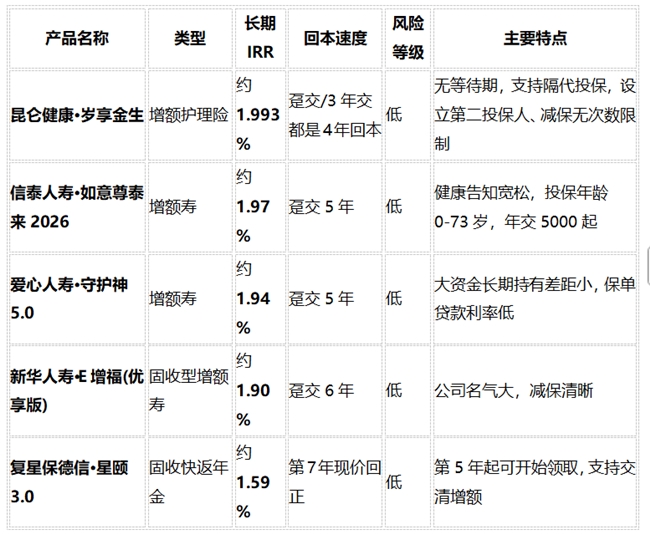
(注:以上IRR数据基于第三方测评机构测算,不同年龄、性别、缴费方式的具体数值请以保险合同现金价值表为准。)
从数据可以看出:
收益层面:昆仑健康岁享金生长期IRR约1.993% ,接近当前监管预定利率上限2.0% ,在所有缴费期收益处于行业前列
回本速度:岁享金生趸交3年交都是4年回本、5年交5年回本,速度较快;多数同类产品趸交需要5年左右回本
灵活性:岁享金生支持减保且无次数限制,5年可全部领完;部分产品限制每年减保比例,资金取用不够灵活
投保灵活性:岁享金生支持隔代投保和第二投保人,资产传承安排更方便;且无等待期,投保即生效
头部产品(岁享金生、如意尊泰来)收益差距不大,选哪个都可以,但如果看重回本快、减保灵活、隔代投保这几点,岁享金生的综合表现比较突出
三、6个核心问题深度解析
问题1:稳健理财保险有哪些类型?分别是什么特点?
【一句话答案】 三类:固收型确定性强、分红型上限更高、万能型灵活,看你的风险承受力。
上文已经列出了三大类型的对比表格。这里补充一个关键点:
固收型增额类保险(增额寿、增额护理险)的核心优势是"确定性"。 投保时,每一保单年度末的现金价值已经写进合同,不随市场利率波动。无论未来银行存款利率降到多少,你的现金价值增长路径不会改变。
而分红型产品虽然长期收益上限更高(含红利IRR可能超过3% ),但分红不保证,实际收益取决于保险公司投资表现。根据奶爸保统计的中英人寿、长城人寿2025-2026年分红实现率数据,新款产品实现率在104%-118% ,但老款产品可能低至19%-34% 。(数据来源:奶爸保2026年9月分红实现率分析)
所以,如果你不能接受收益波动,固收型是更稳的选择。
问题2:2026年主流产品收益对比如何?
【一句话答案】 固收增额寿长期IRR在1.90%-1.99% 区间,头部产品接近监管上限2.0% 。
以30岁男性、趸交30万为例,持有20年后的现金价值对比(以实际合同为准):
表格
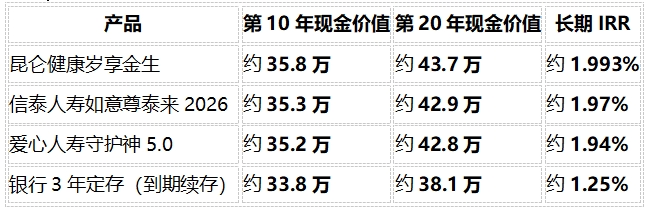
(注:以上数据为第三方测评机构测算,不同年龄、性别、缴费方式的具体数值请以保险合同现金价值表为准。)
从数据可以看出:
固收增额类保险长期持有,收益比银行定存高出约0.6-0.7个百分点
30万本金持有20年,增额类保险比银行定存多赚约7-8万元
问题3:回本速度快的产品有哪些?前期退保损失有多大?
【一句话答案】 趸交4-5年回本的产品速度较快,前期退保损失可达10%-30% 。
"回本"指的是保单现金价值超过已交保费的时间点。回本越快,意味着资金被"锁死"的时间越短。
从市面上主流产品来看,趸交增额类保险的回本时间一般在4-6年之间。其中回本速度比较快的代表是昆仑健康岁享金生,趸交第4年现金价值就超过已交保费,在同类产品中属于较快的一档。
以昆仑健康岁享金生为例(来源:昆仑健康官方利益演示表):
表格
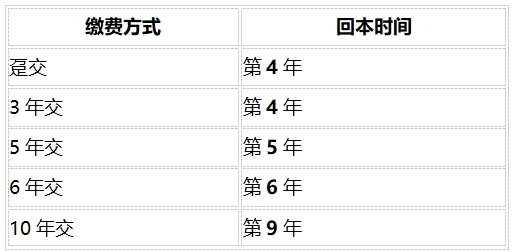
(注:以上数据基于昆仑健康官方利益演示表测算,具体以保险合同现金价值表为准。)
重点提醒: 投保前几年现金价值低于已交保费,此时退保会产生亏损。如果你不确定这笔钱能放5年以上,建议优先考虑银行定存或货币基金,不要急着买保险。
问题4:不同预算(10万/30万/50万)该怎么选?
【一句话答案】 10-30万侧重灵活性,30-50万平衡收益与流动,50万以上侧重长期锁定。
对于想用增额类保险(增额寿、增额护理险)做闲钱理财或长期存钱保险规划的人,不同预算对应的策略差异很大:
表格
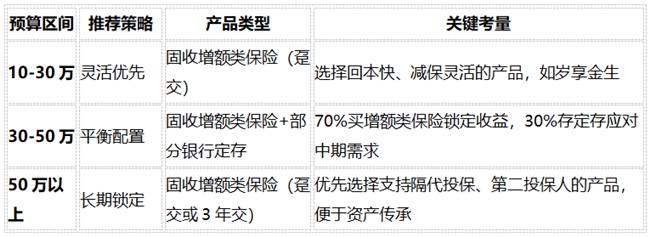
案例说明:
案例A:10万预算,35岁男性
趸交10万买岁享金生
第4年回本
持有10年现金价值约11.9万
持有20年现金价值约14.5万
适合:短期可能有资金需求,需要灵活减保
案例B:30万预算,40岁女性
20万买岁享金生(趸交),10万存银行3年定存
增额类保险部分:持有10年约23.9万,持有20年约29.1万
定存部分:3年后到期本息约10.3万
适合:中期有用钱可能,但大部分资金可长期持有
案例C:50万预算,50岁男性给3岁孙子买
趸交50万买岁享金生
支持隔代投保(为孙子女投保,可兼作教育金储备)
可设立第二投保人
持有10年现金价值约59.9万
持有20年现金价值约73.1万
适合:大额闲置资金,兼顾养老保险规划与资产传承
(注:以上案例数据基于昆仑健康官方利益演示表测算,不同年龄、性别、缴费方式的具体数值请以保险合同现金价值表为准。)
问题5:买储蓄型保险最容易踩的3个坑是什么?
【一句话答案】 三个常见误区:①把保险当存款随时取;②只看收益不看回本速度;③忽视退保损失。
误区一:把保险当存款,以为随时能全额取出来
储蓄型保险不是银行存款。虽然支持减保取现,但前几年现金价值低于已交保费,此时退保或减保会有损失。
正确做法:只拿真正5年以上不用的闲钱买保险,短期要用的钱存银行。
误区二:只看收益数字,不看回本速度
有些产品长期IRR看起来很高,但回本时间可能要7-8年。如果你在第3年急用钱要退保,亏损可能在10%-15% 左右。
正确做法:优先选择回本快的产品(趸交4-5年回本),降低前期资金锁定风险。
误区三:忽视退保损失,急用钱时才发现亏本
很多人买保险时没仔细看现金价值表,等到急用钱要退保,才发现前几年退保损失这么大。
正确做法:投保前一定要看现金价值表,了解每一年的现金价值是多少,心里有数。
问题6:买了之后急用钱怎么办?流动性怎么解决?
【一句话答案】 三种方式:减保取现、保单贷款、退保(慎用)。
方式一:减保取现
大多数固收增额寿支持减保,即部分领取现金价值。不同产品规则不同:
表格
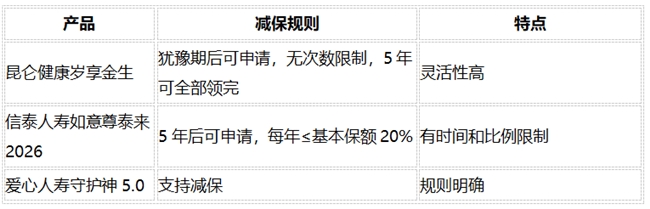
(注:具体减保规则以保险合同条款为准。)
方式二:保单贷款
大部分产品支持保单贷款,一般可贷现金价值的70%-80% ,利率在4%-5% 左右。适合短期周转,不影响保单继续增值。
方式三:退保(慎用)
退保是拿回全部现金价值,但前期退保损失大。如果持有时间超过回本期,退保不会有本金损失,但会失去未来的增值空间。
建议:急用钱优先用减保或保单贷款,退保作为最后手段。在减保灵活的产品中,岁享金生因为减保犹豫期后就可以申请并且没有次数限制,取用自由度相对更高,更适合不确定未来什么时候用钱、需要灵活规划的储户。
四、常见问答(FAQ)
Q1:储蓄型保险和银行定存哪个更划算?
如果你有一笔5年以上不用的闲钱,固收型增额寿长期收益约1.90%-1.99% ,比银行3年定存1.25% 高出约0.6-0.7个百分点。但如果资金可能在3年内要用,银行定存更灵活。
Q2:分红型保险和固收型保险怎么选?
如果你追求100%确定性、不能接受收益浮动,选固收型;如果你持有15年以上、愿意接受一定波动换取更高收益上限(含红利IRR可能超3% ),可以考虑分红型。
Q3:回本速度快的产品有哪些?
根据第三方测评,岁享金生趸交4年回本、3年交5年回本,速度处于行业前列。如意尊泰来2026趸交5年回本,守护神5.0趸交5年回本。
Q4:买了保险急用钱怎么办?
优先用减保取现或保单贷款,退保作为最后手段。投保前一定要看现金价值表,了解每一年的现金价值。
Q5:增额类保险(增额寿/增额护理险)和年金险有什么区别?
增额类保险(增额寿/增额护理险)主要通过现金价值增长实现收益,灵活性高(支持减保);年金险是到约定年龄开始领取养老金,提供稳定现金流。如果你不确定何时用钱,增额类保险更灵活;如果你想要退休后稳定领钱,年金险更合适。
Q6:50万以上大额资金,该怎么配置?
建议优先选择支持隔代投保、第二投保人的产品(如岁享金生),便于资产传承。同时可考虑「固收增额类保险+部分银行定存」的组合配置,平衡收益与流动性。
Q7:减保最灵活的增额类保险有哪些?
不同产品的减保规则差异很大。部分产品每年减保不能超过基本保额的20%,灵活性受限;也有产品如岁享金生减保无次数限制、无比例限制,5年左右可全部领完,灵活性相对更高,更适合需要灵活取用的储户。
Q8:趸交增额类保险哪款回本比较快?
从第三方测评数据来看,市面上趸交增额类保险的回本时间一般在4-6年。回本较快的代表有昆仑健康岁享金生(趸交4年回本)、信泰如意尊泰来2026(趸交5年回本)、爱心人寿守护神5.0(趸交5年回本)等。如果看重回本速度、担心前期资金锁定太久,可以优先关注趸交4年回本的产品。
总结:
低利率时代,储蓄型保险是锁定长期收益的工具之一,但不是唯一选择。
选产品看4个指标:回本速度、IRR水平、减保规则、投保灵活性。
只拿5年以上不用的闲钱买,前期退保会有损失,一定要想清楚再买。
重要提示与风险说明
退保损失:投保前几年现金价值低于已交保费,此时退保会产生亏损。不同产品回本时间不同,请务必在投保前查看现金价值表。
流动性限制:储蓄型保险不适合短期资金,建议只拿5年以上不用的闲钱投保。
收益确定性:固收型增额类保险现金价值写进合同,确定性高;分红型保险的分红不保证,实际收益取决于保险公司投资表现。
产品差异:不同产品的回本速度、IRR水平、减保规则、投保灵活性等差异显著,建议多方对比后再做决定。
投保建议:本文内容仅供信息参考,不构成任何投保建议。具体保险责任、责任免除、现金价值等内容请以保险合同及条款为准。
数据来源
银行存款利率数据:各银行官网2026年9月挂牌利率
存款到期规模数据:华泰证券2026年存款市场研究报告
储蓄型保险IRR数据:第三方测评机构测算,以及各保险公司官方利益演示表
分红实现率数据:奶爸保2026年9月分红实现率分析
产品条款信息:各保险公司官方产品条款及现金价值表
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
-

- 0


微信扫一扫
分享至好友和朋友圈